O que acontece com o segmento de lajes corporativas?
Entenda por quais motivos os fundos do segmento negociam abaixo da média histórica


Clube FII é uma plataforma especializada em investimentos imobiliários, focada em análise, acompanhamento e organização do portfólio do investidor.
Os Fundos Imobiliários (FIIs) do segmento de escritórios seguem negociando abaixo do valor patrimonial, resultado da cautela do mercado em relação às taxas de juros, ao endividamento e às incertezas sobre a ocupação dos imóveis nos próximos anos, conforme Lana Santos, economista do Clube FII, que tratou do assunto em novo vídeo no YouTube.
Conforme levantamento realizado pelo Clube FII, os fundos de lajes estariam negociando a um indicador de preço por valor patrimonial (P/VP) de 0,7x, mas também em patamar inferior à média histórica de 0,8x. O dividend yield, por sua vez, estaria próximo de 11%, acima da média histórica de 9%.
“Olhando assim, quem compra hoje parece estar pagando muito menos pelo patrimônio e recebendo mais renda recorrente do que é normal no segmento. Mas a pergunta de ouro não é simplesmente se a cota vai subir, mas sim se esse desconto faz sentido ou se o mercado está exagerando no castigo”, ressalta Santos.
Papel dos juros
A primeira explicação para o desconto está relacionada aos juros elevados, segundo Santos. Com novas revisões nas projeções de mercado, aumenta a atratividade da renda fixa, e os fundos de tijolos normalmente sofrem uma pressão vendedora.
“Só que essa explicação sozinha não fecha a conta, porque, se os juros fossem o único vilão, todos os fundos de tijolos deveriam apanhar da mesma maneira, certo? No entanto, enquanto os escritórios negociam a 0,7 vezes o valor patrimonial, os segmentos de shopping e galpões logísticos, por exemplo, resistem muito melhor, gerando em torno de 0,9 vezes o seu patrimônio”.
Endividamento
Outro fator que complementa a análise está relacionado ao endividamento dos fundos de lajes. Na visão da analista, a alavancagem dos fundos deixou uma cicatriz.
“Muitos fundos de laje corporativa estrearam na bolsa ali no ciclo de juros baixíssimos em 2019 e assumiram dívidas estruturadas, apostando que as taxas permaneceriam baixas por muito mais tempo. Mas aí veio a pandemia e a curva de juros se abriu, as taxas dispararam e essas dívidas se tornaram um peso enorme no caixa dos fundos, corroendo o rendimento distribuído aos cotistas”, ressaltou.
Nesse contexto, segundo a especialista, o mercado passou a penalizar o segmento inteiro, inclusive as gestões que nunca se endividaram.
Heterogeneidade entre as regiões
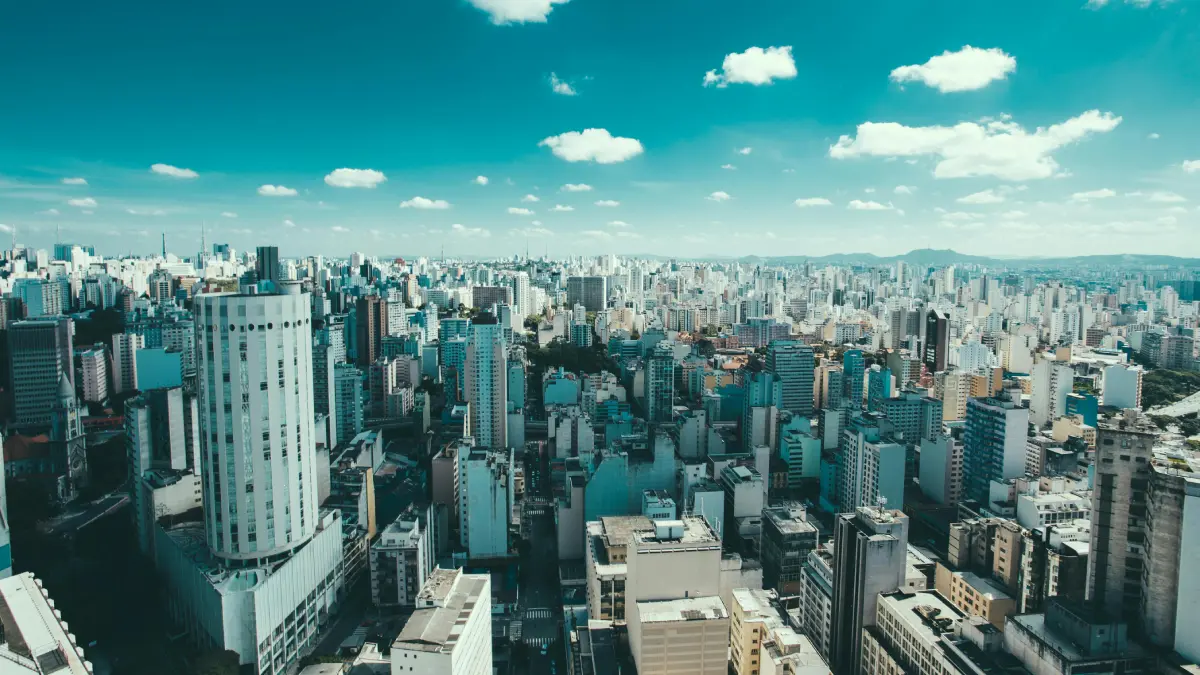
Localização é o ponto-chave quando falamos no mercado imobiliário. Em São Paulo, não seria diferente, e polos financeiros consolidados, como a Faria Lima, o Itaim Bibi e a região da Juscelino Kubitschek, estão com espaços extremamente disputados, com baixo percentual de vacância. Outras regiões, como Alphaville, enfrentam um cenário completamente distinto, com vacância girando entre 30% e 50%.
“O que está acontecendo é um movimento conhecido, por exemplo, como Fly-to-Quality, em que as empresas migram de prédios antigos e mal localizados para espaços novos, melhores, mais modernos, mais eficientes e mais bem localizados. Mais do que isso. Quando cruzamos os dados dos imóveis que estão dentro dos FIIs com aqueles que estão fora, há a tese de que os fundos possuem ativos ruins que não se sustentam”, alerta Santos.
Enquanto isso, em edifícios A+, a vacância dentro dos FIIs é de 12%, abaixo do patamar do mercado geral, de 14%. Nos prédios classe B, a vacância dos ativos nos fundos também é menor, com 10% contra 15% do mercado fora da bolsa. Os valores de locação estão próximos, na casa dos R$ 166,00 por metro quadrado para os fundos e R$ 170,00 para o mercado aberto.
Encolhimento do segmento no IFIX
O segmento de lajes corporativas chegou a representar quase metade de todo o Índice de Fundos Imobiliários (IFIX), mas a parcela hoje fica em torno de 6,5% a 8,5% do mercado.
“O setor que antes mandava na bolsa virou coadjuvante, o que significa menos liquidez, menos peso institucional e menos compradores recorrentes quando o dinheiro novo entra no índice. Hoje, a gente tem apenas sete fundos de lajes com um patrimônio acima de R$ 1 bilhão, comparado com 11 FIIs de shopping e 10 FIIs de logística, o que limita a escalabilidade.”
Além desses fatores, Santos cita como fonte de preocupação a incerteza sobre o impacto de longo prazo da inteligência artificial na ocupação dos escritórios. Nesse contexto, o momento atual exige uma seleção criteriosa dos ativos, considerando uma análise completa das características e da localização dos imóveis que compõem o portfólio de cada fundo.
*Matéria publicada originalmente em ClubeFII, parceiro de B3 Bora Investir