
Fundos de Investimento
Clube FII: As 10 maiores dores dos cotistas de FII
Compilei quase 37 mil comentários do fórum do Clube FII e ranqueei as dores do cotista. Ele não está bravo com a Selic, está bravo com o gestor
Clube FII
Clube FII é o maior ecossistema de Fundos Imobiliários do Brasil, com foco em análise, acompanhamento e organização do portfólio do investidor. Conta com um time dedicado de research que produz conteúdos, relatórios e ferramentas práticas, ajudando investidores a tomar decisões mais claras, consistentes e alinhadas aos diferentes ciclos do mercado.
Danilo Barbosa, analista CNPI e Head de Research do Clube FII
Todo mundo tem uma teoria sobre por que o cotista de fundo imobiliário anda de mau humor. Eu resolvi parar de teorizar e ler o que ele escreve. Compilei os quase 37 mil comentários dos últimos doze meses no fórum do Clube FII sobre os fundos do Ifix, classifiquei cada um por sentimento e por tema, lendo o contexto, e ranqueei as dores.
Que 37% dos comentários sejam negativos e só 13% positivos, tudo bem, eu esperava. O que me pegou foi onde a raiva mora. Vacância quase não aparece. Inadimplência aparece pouco. Juro e macroeconomia, que na minha cabeça seriam os grandes culpados, têm só 7% de comentários negativos. Gestão e transparência, 71%.
Tem um paradoxo aí. A parte macro, que define o prêmio de risco das cotas, vai muito mal. Juro futuro explodindo, juro real acima de 10%, Brasil num caos político em ano de eleição, e essa conta chega na cota todo dia. O mercado imobiliário, por outro lado, vai muito bem, obrigado, com vacância em queda no geral e inadimplência controlada. Então o cotista olha o imóvel cheio, olha a cota caindo e não tem a quem reclamar do juro futuro. Sobra a gestora. E algumas gestoras pecam mesmo, no apetite por crescimento e na transparência, o que dá razão a uma parte da bronca. A outra parte a gente discute abaixo.
Um aviso antes do ranking: três fundos em crise concentram 42% de tudo que foi escrito. Por isso ordenei as dores por severidade, que é a parcela negativa do peso dos comentários (ponderado por curtidas e respostas), e não por volume bruto. Para cada uma, o que o cotista sente, como a coisa funciona e o que eu penso sobre isso.
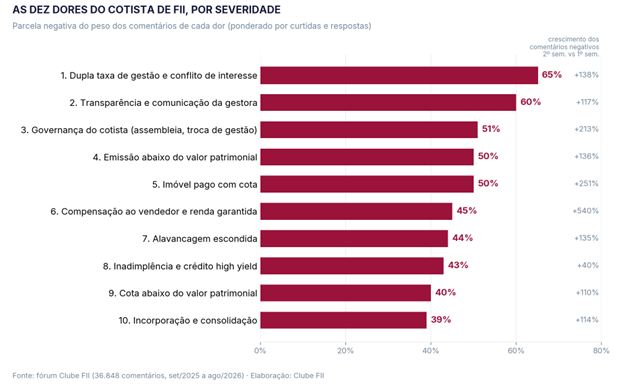
1. Dupla taxa de gestão e conflito de interesse
O fundo compra um portfólio e entrega a gestão desses imóveis a outra casa, às vezes por meio de um segundo FII, e o cotista paga taxa nas duas camadas. Um cotista fez a conta que circulou pelo fórum: “uma aquisição a cap rate de 8% embrulhada de presente pra outro gestor que cobra 1% vira cap rate de 7% pro fundo. A taxa do fundo é de 1%, sobrando 6% líquido”.
Nada impede um FII de investir em outro FII ou de contratar um terceiro para operar imóveis. O incômodo é que a mesma decisão engorda a receita da gestora e encolhe a do cotista, e ninguém pergunta ao cotista. O artigo 31 do Anexo Normativo III da Resolução CVM 175 diz que operação com conflito de interesse depende de aprovação prévia, específica e informada da assembleia. Taxa em duas camadas raramente passa por uma, e nisso o cotista tem razão.
Só que tudo passa pelo preço. Se o fundo entrou barato e o cap rate, depois de descontadas as duas taxas, ainda gera valor para o cotista, eu não vejo problema em ter uma administração profissionalizada num segmento que o fundo não domina. Pagar duas vezes pode ser bom negócio. Pagar duas vezes por um retorno que não sobra é que não.
2. Transparência e comunicação da gestora
Fato relevante com lacuna, RI que não responde, comentários desligados nas redes em plena crise, live trimestral prometida e nunca feita. “Quando mais precisamos de respostas, simplesmente optam por nos calar. É uma aula sobre como não agir em momentos de crise”, escreveu um cotista. É a maior dor em volume, com mais de 11 mil comentários, e apareceu em todos os fundos da amostra.
A norma obriga o fundo a divulgar fato relevante e informações periódicas. Não obriga a fazer live, responder e-mail nem manter comentário aberto no Instagram. Pouca gente sabe, mas a norma também não obriga o relatório gerencial. Aquele documento mensal com foto do imóvel, inquilino por inquilino, vencimento por vencimento, é prática de mercado. Nenhuma empresa listada na Bolsa entrega algo parecido todo mês.
Então sim, tem muito o que melhorar, e ao mesmo tempo estamos falando do produto mais transparente da Bolsa brasileira. Transparência também tem um limite prático que o fórum ignora: mostrar mais estratégia significa mostrar para inquilino e para concorrente o que o gestor pretende fazer, e isso pode custar negócios que seriam bons para o cotista. No fim é uma relação de confiança. Exija proatividade e o máximo de transparência do gestor, e entenda que existe um ponto em que abrir a cozinha inteira ajuda mais o concorrente do que você.
3. Governança: o voto que não decide
O cotista pessoa física descobriu que o voto dele não muda nada. “A AGE contou com míseros 4,06% das cotas, onde 66,26% foram a favor”, escreveu um deles sobre uma emissão abaixo do valor patrimonial. A reação saiu da assembleia e foi para petição pública e denúncia em massa na CVM. Foi a dor que mais cresceu entre as grandes, 213% de um semestre para o outro.
A assembleia decide por maioria dos presentes, e o regulamento pode delegar a emissão ao administrador sem assembleia nenhuma (artigo 29, inciso VI, do Anexo III). Quem não aparece não conta, e reclamar que o voto não adianta sem ter votado é um contrassenso enorme. Assembleia com 4% de presença não é falha da gestora.
Antes da pandemia, muitas assembleias eram presenciais. O cotista sentava na frente do gestor e perguntava. Isso sumiu e deveria voltar, porque no fórum todo mundo é grande e o gestor é o vilão, e olho no olho a conversa muda de tom. Houve, aliás, um caso positivo na base: cotistas de um fundo trocaram o administrador e rejeitaram as propostas da gestão em assembleia. Dá para fazer, quando se aparece.
4. Emissão abaixo do valor patrimonial
O fundo vende cota nova mais barato do que o balanço diz que ela vale, e a fatia de quem já estava dentro encolhe. Foram 532 comentários negativos só no último mês da série. Um caso extremo relatado no fórum: “no balanço cada cota vale R$ 94. Na bolsa, R$ 19. A nova emissão vende a R$ 21. Isso derruba o valor patrimonial de todas as cotas em 29%”.
O preço da emissão segue o critério do regulamento, que pode ser o valor patrimonial, o preço de mercado ou um laudo. Existe ainda a versão criativa, apelidada de “migué” no fórum: preço igual ao VP menos o rendimento a distribuir, sendo que esse rendimento já está no passivo e já reduziu o VP. Se o regulamento exige VP ou laudo e a gestora encontra um atalho desses, é infração e cabe denúncia. Se o regulamento permite emissão a mercado, era para ter lido antes de comprar.
Agora, o caso extremo acima. É um fundo com muitos problemas num segmento muito específico, que sofreu com a gestão, sim, mas também com o contexto macro e com a própria natureza de um fundo que precisa de funding para continuar operando. Esse tipo de fundo pagava dividendo muito acima da média e atraiu muita gente por isso. O mercado não tem almoço grátis. Dividendo alto é sinal de alerta, e no Clube FII alertamos para esses casos nos nossos relatórios há anos. Boa parte dessa dor passa por educação do investidor, por refinar o critério de seleção e não terceirizar a culpa quando dá errado. A escolha passou por ele.
5. Imóvel pago com cota
A dor nova do ano: passou de 2 comentários negativos no primeiro mês da série para 106 no último. O fundo compra imóvel e paga com cota nova em vez de dinheiro. Um cotista traduziu a mudança de incentivo: “antes, os gestores tinham que atender os investidores pessoa física pra conseguir captar. Agora não é mais necessário agradar o investidor, mas o vendedor do imóvel, muito provavelmente pagando um preço maior do que o ativo vale”.
O medo tem lógica. O vendedor que não quer ser cotista vende as cotas no secundário e pressiona o preço, e se a cota cai entre o contrato e a entrega, o fundo emite mais cotas pelo mesmo imóvel.
Eu gosto muito da ferramenta, e o que separa o remédio do veneno é a dose. A maior parte dos comentários sobre o tema é superficial, porque o investidor médio não sabe avaliar mercado imobiliário nem preço de ativo imobiliário. Ele vê a cota caindo, vê a pressão vendedora do “trocador” e conclui, antes de olhar o imóvel, que a transação vai ser ruim no longo prazo. Mas a pergunta que importa é se o imóvel foi comprado a um preço bom. Na avaliação de uma aquisição, dinheiro e cota são a mesma coisa. Se o preço do ativo faz sentido, a forma de pagamento é detalhe. O rito, esse não é detalhe: o artigo 9º do Anexo III exige laudo e assembleia para integralização em bens, e o Parecer Técnico 16/2026 da CVM já disse que chamar a operação de compensação de créditos não afasta essa exigência. Um cotista dissidente resumiu bem: “as críticas devem ser direcionadas à gestão, não à ferramenta”.
6. Compensação ao vendedor e ajuste de preço
Pequena em volume, foi a que mais cresceu na base inteira, 540%. O contrato garante ao vendedor do imóvel uma compensação se a cota cair entre a assinatura e a entrega. Ou prevê um ajuste de preço pago em cotas meses depois, sem constar do fato relevante original. Um cotista definiu: “compensar o vendedor pelas quedas no secundário é a mesmíssima coisa que fazer emissão pelo valor de mercado, muito abaixo do VP. Só que escondido”.
Quem participa da emissão pelo VP e vê a cota cair no dia seguinte não recebe nada. O vendedor grande recebe. A conta da queda sai do bolso de quem já era cotista.
Para mim este é o tema mais crítico da lista, e o volume pequeno não me tranquiliza. Uma cláusula dessas altera a mecânica do valor de compra à medida que a cota muda ou que a condição do imóvel muda, uma troca de inquilino, por exemplo. Nunca achei justo earn-out em aquisição imobiliária. Uma condição futura alterar o preço presente, com reajuste lá na frente, é a maior ineficiência que este mercado criou. Preço de imóvel se fecha na assinatura, com laudo, e ponto. Se o ajuste ainda por cima não estava no fato relevante original, soma-se a falha de informação. Aqui o cotista tem razão inteira.
7. Alavancagem escondida
Em 2025 o cotista reclamava de alavancagem alta. Em 2026 reclama da alavancagem que não consegue ver: dívida dentro de um FII investido, cota sênior e subordinada em estrutura de outro fundo, financiamento a c comprando imóvel de cap rate 8%. Uma petição de cotistas resumiu: “dificuldade em visualizar a alavancagem econômica real e estruturas com outros FIIs”.
O fundo divulga a dívida dele. Não divulga, consolidada, a dívida do fundo em que investe. Se o fundo A compra a cota subordinada do fundo B, que tem CRI emitido contra os imóveis, o cotista de A carrega esse risco e não o enxerga em nenhum relatório de A. A norma pede a dívida do próprio fundo (artigo 37 do Anexo III), e a alavancagem econômica atravessando camadas fica no escuro.
Esta é, na minha leitura, a maior falha de transparência da indústria hoje, e toda gestora deveria melhorar. Um percentual de alavancagem calculado não diz quase nada. O que o cotista precisa é a lista completa de obrigações, o caixa disponível para honrá-las e o cronograma de desembolso. Duas alavancagens de 20% podem ser bichos completamente diferentes: uma longa e casada com a receita, saudável; a outra curta e sem caixa, um problema iminente. É onde a regulação precisa evoluir, e onde o relatório gerencial voluntário separa a gestora boa da mediana.
8. Inadimplência e crédito high yield
Obra parada, incorporador em falência, CRI que parou de pagar juros e passou a incorporá-los ao saldo devedor. O cotista aprendeu a ler caixa contra competência. Um deles escreveu: “o fundo continua ficando mais rico no papel e mais pobre em dinheiro. Em julho apurou R$ 100 mil pelo regime de caixa, mas R$ 6,79 milhões por competência”.
Quando o devedor não paga, o fundo pode reconhecer o juro como receita a receber, e o patrimônio sobe. O dinheiro não entra, o rendimento despenca, a cota patrimonial cresce enquanto a de mercado afunda.
Essa dor não deveria existir. Isso acontece em fundo com problema, e o investidor adora um fundo com problema, porque aquele fundo já foi um excelente pagador de dividendos, bem acima da média do mercado. Quem compra fundo de CRI high yield compra risco de crédito. O nome já avisa. Foi a dor mais estável do ranking, com crescimento de 40%, o que sugere que quem estava dentro já sabia onde estava.
9. Cota abaixo do valor patrimonial
O desconto que não fecha. O cotista compara a queda do VP com os dividendos recebidos e vê que não repôs. “VP em maio de 2025, 117,40. Dividendos recebidos desde então, 8,28. Novo VP, 108,73. Nem com aluguéis compensa a queda”. Outro, sobre um fundo grande de galpões: “uma cota vale os mesmos 150 reais de janeiro de 2019. Sete anos andando de lado”.
O VP vem de laudo, geralmente anual. O preço vem da opinião de quem compra e vende todo dia. Quando divergem por anos, ou o laudo está otimista ou o mercado está pessimista.
Aqui eu acho que tem exagero. O Brasil tem hoje um nível absurdo de prêmio de risco, com juro real acima de 10% e título longo pagando IPCA mais 8%. Nenhum produto de investimento faz frente a isso no curto prazo, e a cota do FII apenas precifica essa concorrência. Fundo imobiliário é produto de longo prazo. Se a sua régua é “em um ano o dividendo não repôs a queda do VP”, esse produto simplesmente não é para você. A única dor legítima nesse item é laudo reavaliado para baixo com emissão logo depois, a preço menor. Nisso não tem juro futuro envolvido, é decisão de gestão.
10. Incorporação e consolidação
A onda de fusões chegou e o cotista do fundo pequeno sente que sai pior: recebe cota do fundo grande com desconto, paga imposto sobre um ganho que não escolheu realizar e não tem saída pelo valor patrimonial. Um cotista foi ao ponto: “qualquer reestruturação que respeite o cotista tem que dar direito de saída pelo VP a quem não concorda”.
O artigo 119 da Resolução CVM 175 regula fusão, cisão e incorporação e prevê o reembolso ao cotista dissidente. Na prática, já há fato relevante de incorporação pedindo à CVM a dispensa desse reembolso.
A saída pelo VP é legítima no papel e impraticável no nosso mundo. Um fundo com um imóvel só vai vender o quê para pagar o dissidente? Um fundo de tijolo vai vender os melhores imóveis para devolver dinheiro a quem discordou? Um fundo de CRI vai desovar carteira a mercado para isso? Objetivamente não funciona. Incorporações servem para unificar fundos e diminuir risco pelo portfólio consolidado, e correm pelo VP. O problema de verdade nesse tema é culpa do cotista: mais de 80% não informam o preço médio à corretora e acabam com o custo de aquisição computado errado e mais imposto a pagar na troca de cotas. Isso, sim, se resolve com um e-mail.
O que amarra as dez
O juro futuro estourou, o prêmio de risco do país está num nível que nenhum produto financeiro sustenta, e o cotista, que não pode processar a curva de juros, foi reclamar da gestora. Uma parte da bronca é justa. Pagar duas taxas por um retorno que não sobra, earn-out que reescreve o preço depois de fechado, dívida que só aparece duas camadas abaixo: isso é falha de quem administra, e para boa parte disso a norma já tem artigo.
A outra parte é o espelho que o cotista evita. Ele comprou o fundo que pagava mais dividendo sem perguntar por quê. Não leu o regulamento que autorizava a emissão. Não foi à assembleia e reclamou do resultado. Não mandou o preço médio para a corretora e reclamou do imposto. Quer saída pelo VP num fundo de um imóvel só.
Fundo imobiliário continua sendo o produto mais transparente da Bolsa brasileira e continua tendo muito o que melhorar, e eu não vejo contradição nisso. O que fecha a distância entre as duas coisas é confiança, construída dos dois lados: gestor que abre a cozinha até onde não entrega o jogo ao concorrente, e cotista que aparece, lê e vota antes de xingar. O juro vai passar, como sempre passou. Se ficar o hábito de olhar o próprio critério de seleção antes de procurar um vilão, esse ciclo terá servido para alguma coisa.
*As opiniões contidas nessa coluna não refletem necessariamente a opinião da B3


