Fundos de Investimento
Clube FII: Dois relógios, um imóvel
A Selic caiu cinco vezes, o IFIX caiu cinco meses e as escrituras seguiram saindo: a cota e o imóvel marcam horas diferentes

Clube FII
Clube FII é o maior ecossistema de Fundos Imobiliários do Brasil, com foco em análise, acompanhamento e organização do portfólio do investidor. Conta com um time dedicado de research que produz conteúdos, relatórios e ferramentas práticas, ajudando investidores a tomar decisões mais claras, consistentes e alinhadas aos diferentes ciclos do mercado.
Danilo Barbosa, analista CNPI e Head de Research do Clube FII
O IFIX vem de cinco meses seguidos de queda. De maio a setembro o índice caiu todo mês, fechou setembro com 0,5% de perda no ano e, para piorar a sensação, fez isso com a Selic caindo. Nas últimas semanas ouvi muita gente traduzir esse placar como “o imóvel está caindo”. O cartório conta outra história.
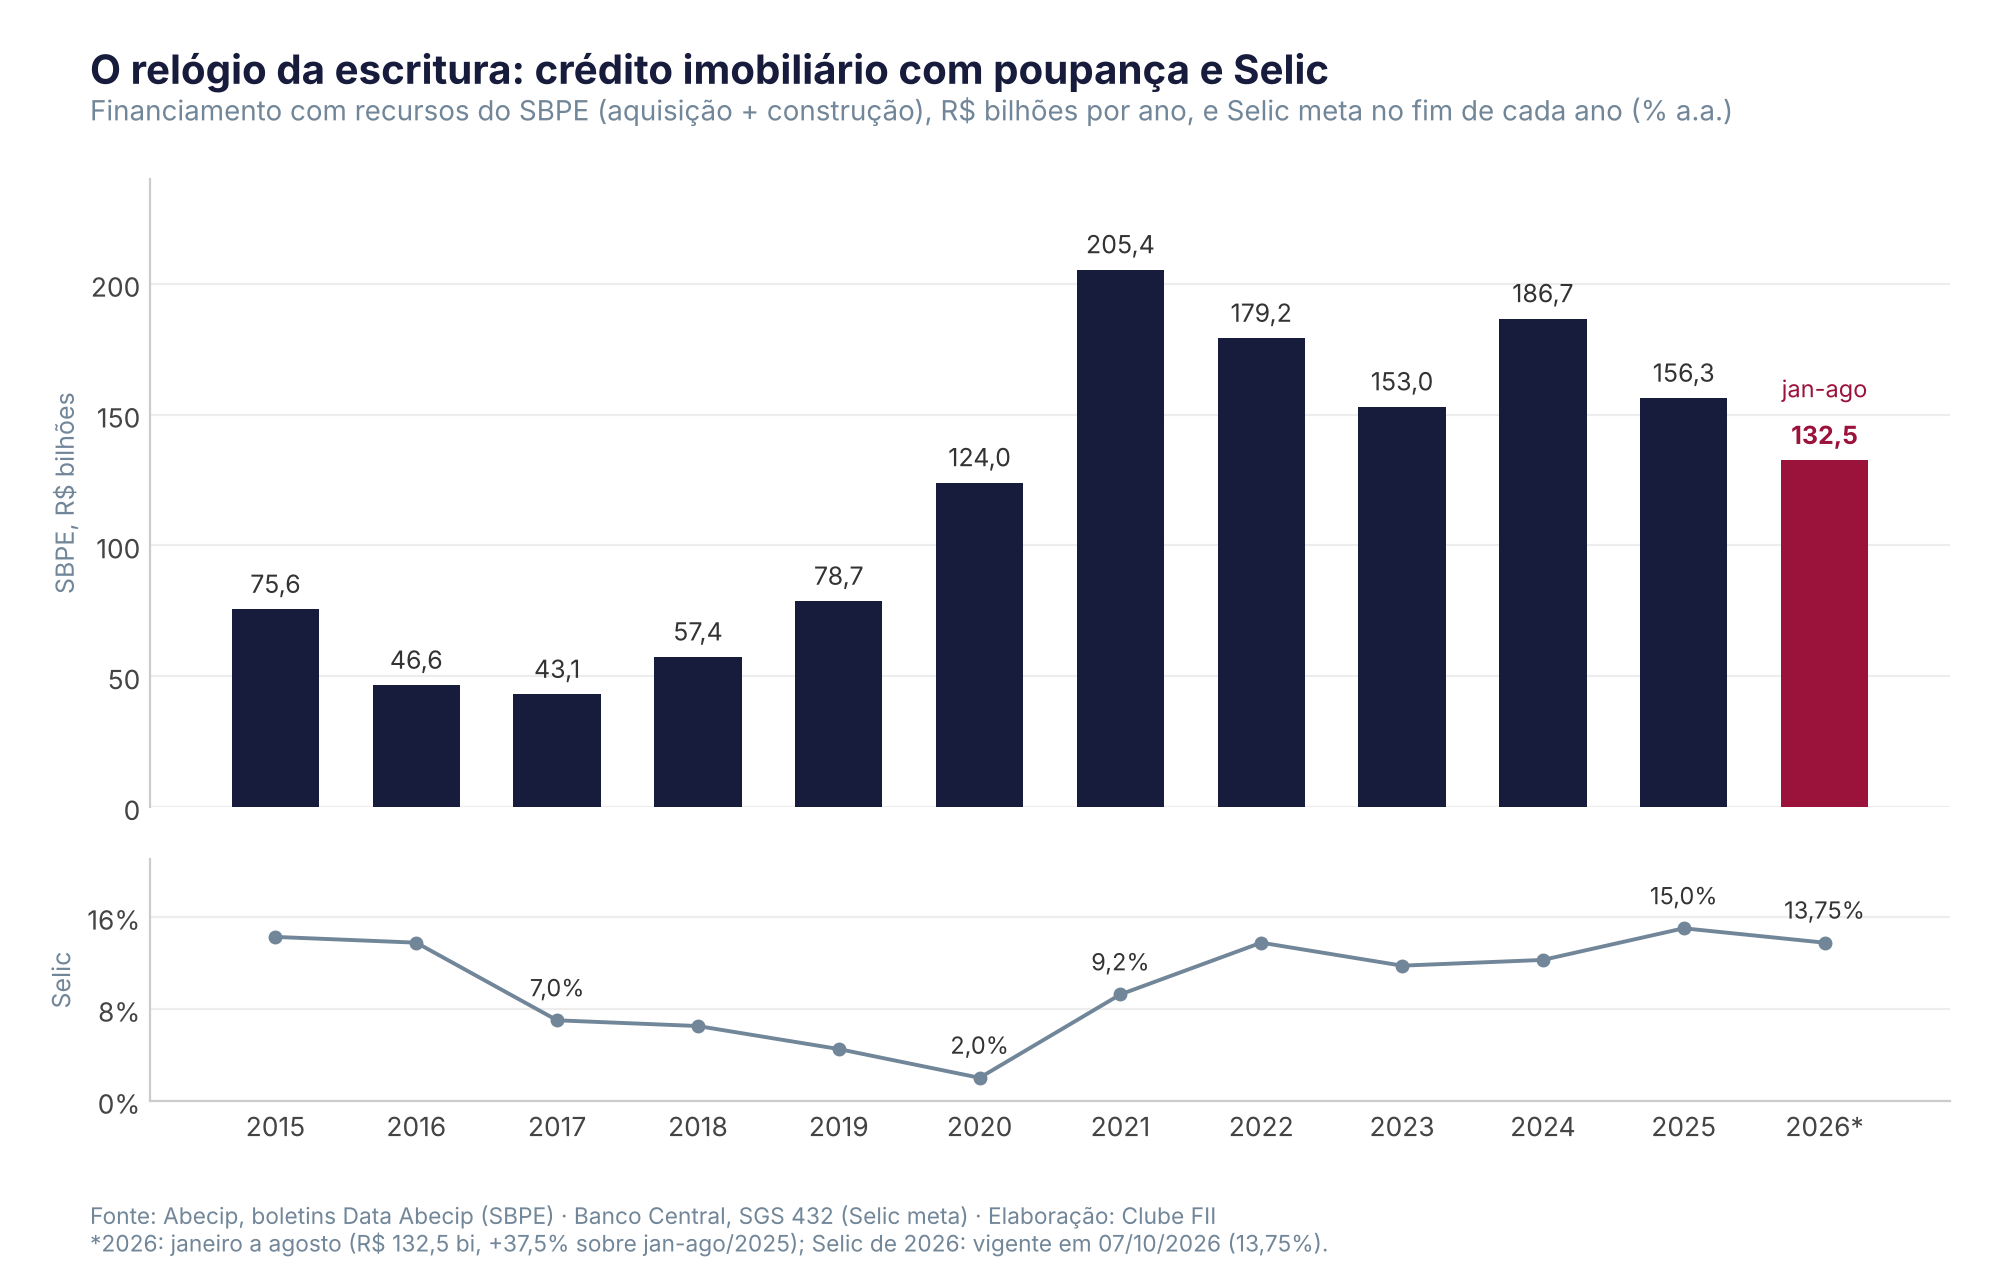
O financiamento com recursos da poupança somou R$ 132,5 bilhões de janeiro a agosto, 37,5% acima do mesmo período de 2025. A arrecadação de ITBI da cidade de São Paulo, imposto que a prefeitura só recebe quando a escritura sai, cresceu 12,7% no primeiro semestre. As vendas de imóveis novos no país subiram 5,4%. O aluguel subiu 9,2% em doze meses, contra 5,5% do preço de venda.
O mesmo imóvel tem dois relógios. O da tela, onde a cota negocia, anda a cada pregão, puxado pelo custo do dinheiro. O da escritura só anda quando alguém assina. Em 2026 os dois marcaram horas diferentes, e para mim é nessa diferença que mora a leitura mais útil do ano para quem tem fundo imobiliário.
O relógio da tela não olha para a Selic
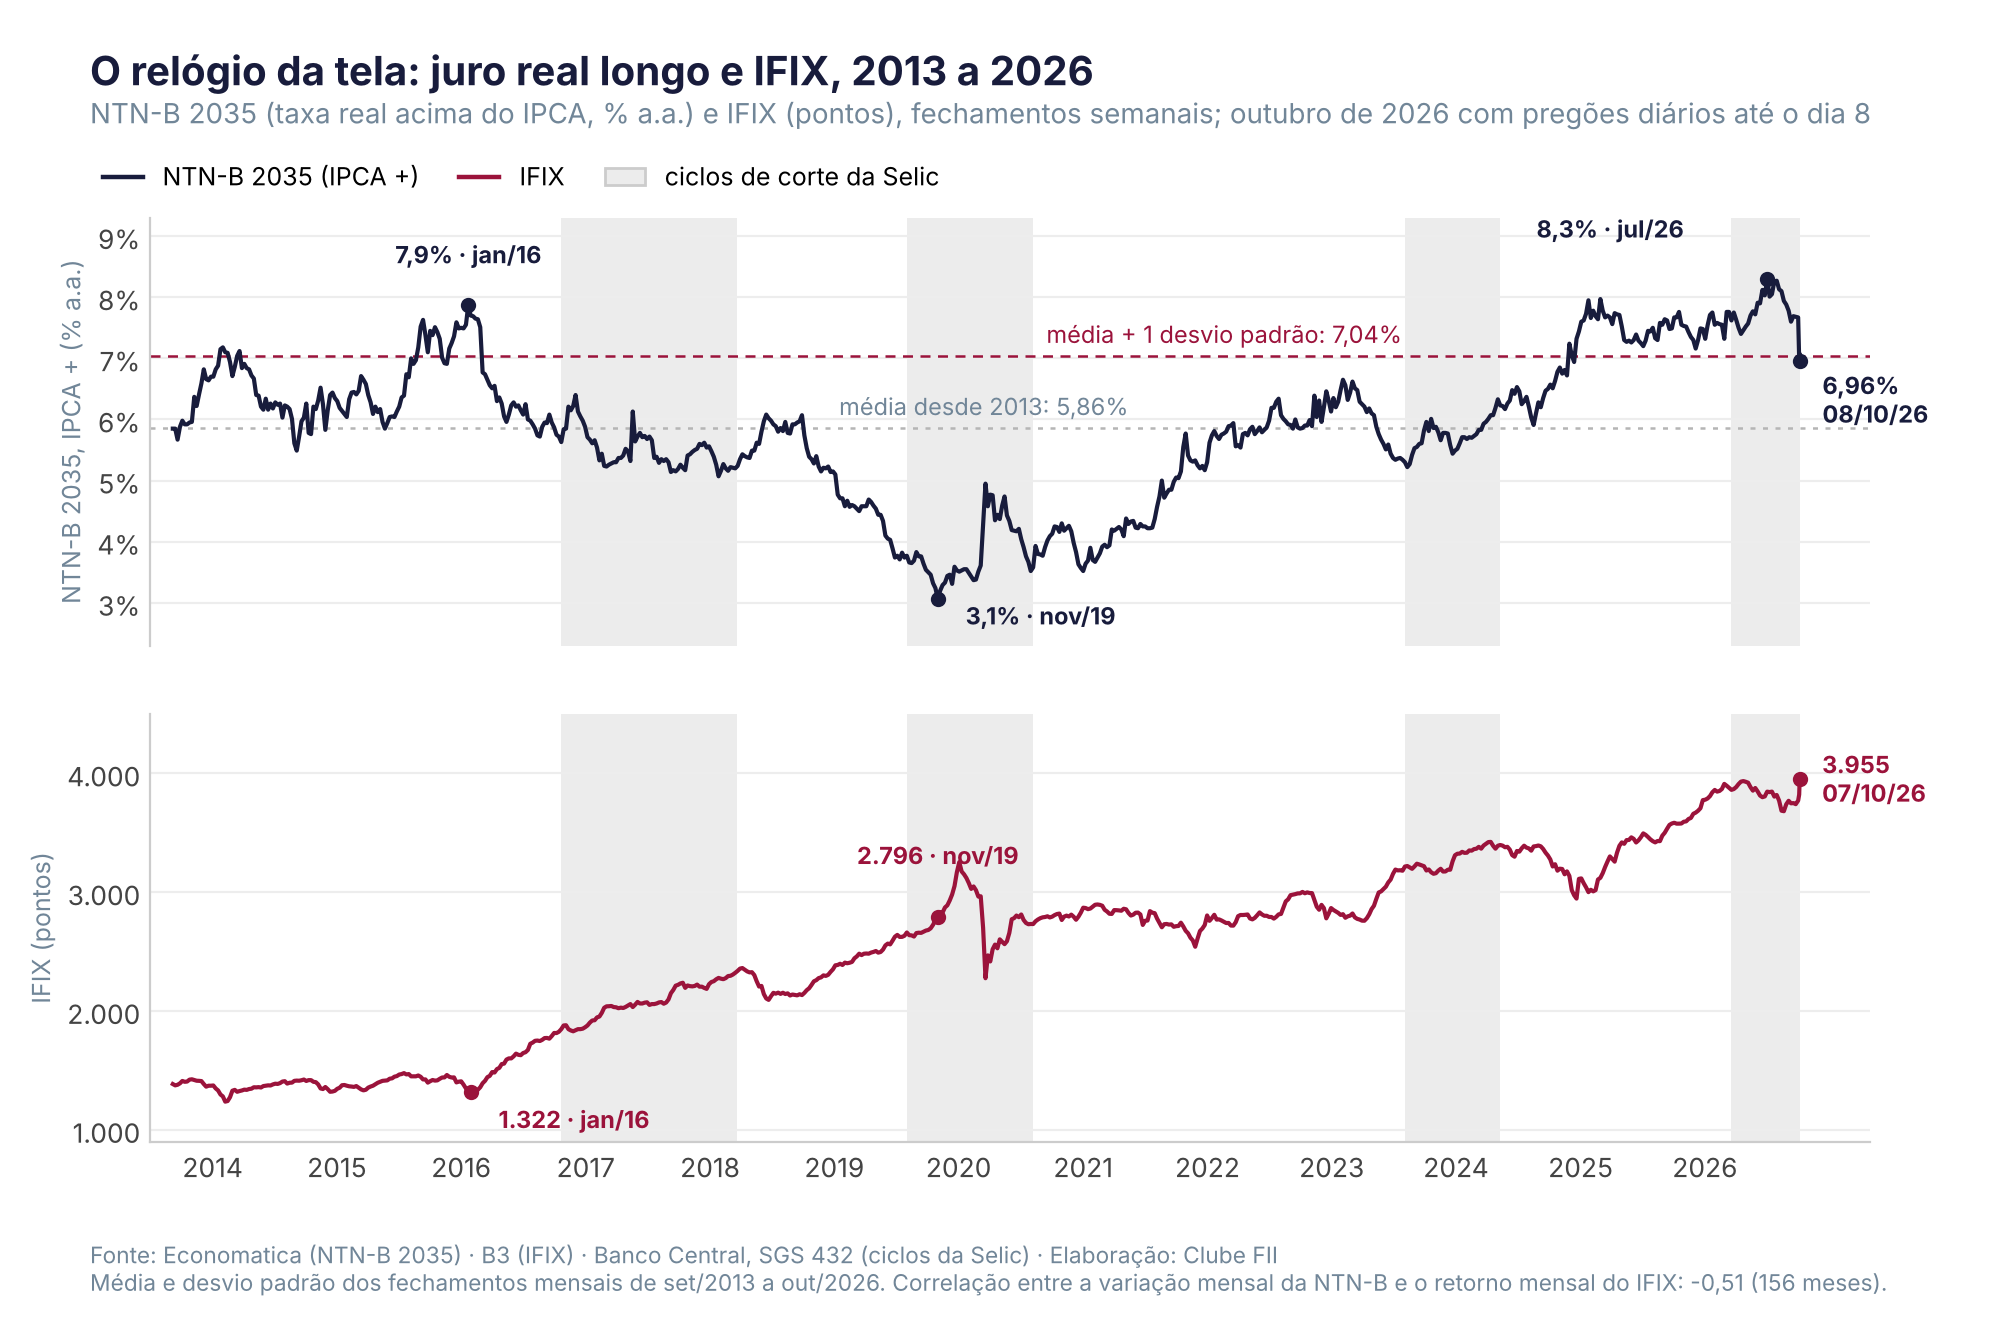
Desde março o Copom cortou a Selic cinco vezes, de 15% para 13,75%. Pelo senso comum, o IFIX deveria ter comemorado. Caiu. Escrevi aqui em março que a correlação entre Selic e IFIX, no histórico desde 2013, é praticamente zero, e 2026 acrescentou um capítulo a essa estatística.
A cota responde ao juro longo. Entre 18 de março e 30 de julho, com a Selic caindo 0,75 ponto, a taxa da NTN-B 2035 subiu de 7,50% para 8,34% acima da inflação, o maior nível de uma série que começa em 2013. Essa taxa passou 21 meses seguidos acima de 7,04%, que é a média histórica mais um desvio padrão. Na minha conta com dados mensais, a correlação entre a variação da NTN-B e o retorno do IFIX é de -0,51 em 156 meses. Nos meses em que a NTN-B subiu 0,30 ponto ou mais, o IFIX caiu em dois de cada três.
A prova veio depois do primeiro turno. Na segunda-feira seguinte, a NTN-B caiu 0,69 ponto num pregão só, a terceira maior queda diária desde 2013. O contrato de DI para janeiro de 2031 cedeu 1,39 ponto em três pregões, de 13,99% para 12,60%, enquanto o de janeiro de 2027 quase não se mexeu. A aposta que mudou foi sobre o país em 2031. O próximo Copom ficou onde estava. E o IFIX subiu 5,3% em cinco pregões, para 3.955 pontos, acima do recorde de abril. Nenhum imóvel mudou de lugar nessa semana.
O relógio da escritura olha para o crédito
Do outro lado, o mercado físico atravessou 2025 inteiro com a Selic em 15% e fechou o ano com recorde de lançamentos e de vendas: 453 mil e 426 mil unidades nas 221 cidades acompanhadas pela CBIC. Em 2026 seguiu vendendo, e o crédito, que a teoria mandava encolher, cresceu.
A explicação é que a Selic não entra direto na parcela. Entra pelo funding. O banco empresta o que capta na poupança, em LCI, em LIG e em CRI, e a poupança perdeu R$ 273 bilhões em cinco anos. Em 2026 o destravamento veio da regra: em outubro de 2025 o Banco Central reduziu o compulsório da poupança de 20% para 15%, o que liberou R$ 38 bilhões, e o teto do SFH subiu para R$ 2,25 milhões. O balcão reagiu ao compulsório antes de reagir à Selic.
O juro dói, claro. A taxa média do financiamento regulado estava em 10,91% ao ano em agosto, contra 6,56% em maio de 2021: num financiamento de R$ 400 mil pela tabela SAC, a primeira parcela foi de R$ 3.235 para R$ 4.578, na minha conta sem TR, seguros e tarifas. Quem assina hoje assina com essa parcela. E assina.
O preço é o ponteiro mais lento da escritura. O FipeZap de venda subiu 5,51% em doze meses até setembro, contra inflação de 4,45%. Desde 2008 o índice nominal avançou 292% e o IPCA, 166%; em termos reais, o imóvel ainda está 22% abaixo do pico de 2014. O aluguel corre mais, 9,16% em doze meses, com a rentabilidade do aluguel de volta a 6,14% ao ano, e quase um em cada quatro lares do país já paga aluguel, contra menos de um em cinco em 2016. Juro alto adia a compra e enche a fila do inquilino.
Onde os dois relógios se encontram
Um fundo imobiliário carrega os dois relógios no mesmo ativo. O mercado marca a cota todo pregão pelo custo do dinheiro; o laudo do imóvel muda uma vez por ano. Quando o juro longo sobe, a cota cai na hora e o imóvel finge que nada aconteceu. Foi o que o IFIX fez de maio a setembro.
O relógio rápido também corre para cima. Um ciclo imobiliário pode levar cinco anos para o preço de um imóvel apreciar de verdade; na bolsa, a mesma valorização cabe em algumas semanas. Os 5,3% que o IFIX fez em cinco pregões de outubro, o preço do imóvel levou doze meses para fazer.
Em setembro os fundos negociavam em média 16% abaixo do valor patrimonial, e os de lajes corporativas a 0,66 vez o patrimônio. No mesmo ano, três fundos de escritórios venderam imóveis com ágio de 12% a 19% sobre o laudo, enquanto a bolsa precificava o mesmo tipo de ativo mais de 30% abaixo dele. Essa é a distância entre os dois relógios, em dinheiro.
Não leia isso como garantia de convergência. A distância fecha pelos dois lados: a cota pode subir até o laudo ou o laudo pode descer até a cota. E a curva pode voltar a subir e alargar tudo de novo. Ela diz algo mais modesto: o preço da cota hoje é, antes de tudo, uma aposta sobre a curva de juros. O imóvel vem junto, e o que ele rende para você depende do prazo que você tem.
A ordem mudou
Nos quatro ciclos de corte anteriores, os que começaram em 2011, 2016, 2019 e 2023, a sequência foi sempre a mesma. A cota andou primeiro: o IFIX subiu no ano do primeiro corte em todos eles, 16,5%, 32,3%, 36,0% e 15,5%. O crédito veio depois, um ou dois anos à frente, com o financiamento com poupança crescendo entre 22% e 58% no ano em que engatou. As vendas de imóveis novos em São Paulo acompanharam o crédito. O preço foi o último: depois do ciclo de 2016, o FipeZap ficou entre -0,5% e +0,6% ao ano até 2019 e só virou em 2020.
Em 2026 a ordem inverteu. O crédito andou antes, pelo compulsório e pela regra nova, e a cota ficou para trás: nos seis meses depois do primeiro corte, de 18 de março a 18 de setembro, o IFIX caiu 3,1%, com a NTN-B subindo. Nos ciclos anteriores, esses seis meses foram de alta. A diferença deste ciclo está na curva longa, que subiu enquanto o Copom cortava.
*As opiniões contidas nessa coluna não refletem necessariamente a opinião da B3