Fundos de Investimento
Clube FII: o juro mudou, o aluguel não
No primeiro pregão depois da urna, a ação da Magalu perdeu 58%, e o fundo dono do galpão que ela aluga, 6%
Clube FII
Clube FII é o maior ecossistema de Fundos Imobiliários do Brasil, com foco em análise, acompanhamento e organização do portfólio do investidor. Conta com um time dedicado de research que produz conteúdos, relatórios e ferramentas práticas, ajudando investidores a tomar decisões mais claras, consistentes e alinhadas aos diferentes ciclos do mercado.
Danilo Barbosa, analista CNPI e Head de Research do Clube FII
Às 9h57 de segunda-feira a B3 acionou o circuit breaker, a trava que suspende os negócios por meia hora quando o Ibovespa cai 10%. Foi a primeira vez desde março de 2020. O índice fechou o dia com queda de 13,88%, aos 176.608 pontos. O IDIV, que reúne as ações pagadoras de dividendos, caiu 13,57%, e o índice de small caps, 26,92%. O dólar subiu 8,2%, para R$ 5,40, na quinta maior alta diária desde o Plano Real. O juro futuro para janeiro de 2035 saltou 2,5 pontos num pregão só, para 15,2% ao ano. O IFIX caiu 5,68% e fechou em 3.763 pontos.
Guarde esse último número. No fim de setembro, quando as pesquisas davam o Lula na frente, o IFIX estava em 3.755. Em outubro ele subiu com a virada do primeiro turno, bateu recorde histórico no dia 9 e, na segunda-feira, devolveu tudo. A urna entregou o resultado que o mercado esperava em setembro, e a cota voltou ao preço de setembro. No meio do caminho, o que andou foi a expectativa. O imóvel continua alugado para o mesmo inquilino, pelo mesmo contrato.
O mercado votou duas vezes
No dia 5, segunda-feira depois do primeiro turno, o Ibovespa subiu 7,70% e passou dos 200 mil pontos pela primeira vez. O juro para 2035 caiu de 14,13% para 12,80% em um dia. O IFIX subiu 5,74% naquela semana e renovou a máxima histórica. Com o Flávio Bolsonaro na frente, o mercado leu ajuste fiscal à vista e precificou um governo inteiro em cinco pregões.
Na segunda-feira fez o caminho de volta com a mesma pressa, e passou do ponto: o juro de 2035 fechou acima de onde estava antes do primeiro turno. O mercado precifica em horas um mandato de quatro anos, nos dois sentidos. Na minha leitura, exagerou na subida e exagerou na descida.
Antes da urna, escrevi no relatório do Clube FII que, se o Lula vencesse, a primeira reação do IFIX seria devolver o rali de outubro e voltar aos 3.755 pontos do fim de setembro. Era a conta para o curto prazo. Coube em um pregão. Também escrevi que não via bomba atômica, e sigo sem ver: o IFIX caiu menos da metade do Ibovespa e do próprio índice de ações de dividendos, porque quem compra aluguel contratado oscila menos do que quem compra lucro futuro, por melhor pagadora que a empresa seja.
O que mudou: a régua
A cota de um fundo imobiliário obedece ao juro longo. O investidor compara o rendimento do fundo com o que o Tesouro paga acima da inflação. Se o Tesouro passa a pagar mais, ele exige mais do fundo, e como o aluguel não muda de um dia para o outro, a cota cai para o rendimento subir. Um exemplo com números redondos: um fundo que paga R$ 1,00 por cota ao ano vale R$ 8,33 quando o mercado exige 12% de retorno. Se a exigência vai a 13%, a mesma cota passa a valer R$ 7,69. O imóvel é o mesmo e o aluguel também; a cota vale 7,7% menos.
Foi isso que o quarto mandato do Lula mudou na segunda-feira: a régua. Por trás dela está a leitura sobre as contas públicas dos próximos quatro anos. Só em 2026, o Gastômetro do Estadão soma R$ 354 bilhões em benefícios, subsídios, crédito e renúncias anunciados até 14 de outubro, e a Instituição Fiscal Independente, ligada ao Senado, avisa que a meta em vigor não estabiliza a dívida. Para o cotista, a questão está em gastar o que o governo não tem, qualquer que seja o destino do dinheiro. Gasto sem fonte vira dívida. Para rolar uma dívida maior, o Tesouro paga mais na NTN-B, e a NTN-B mais alta aparece na sua tela como desconto na cota.
E a fila de incertezas segue cheia. O candidato derrotado anunciou que vai pedir a anulação da eleição. O presidente ainda vai nomear a equipe econômica, e o Congresso que toma posse em fevereiro saiu da urna com outra composição. Cada uma dessas respostas mexe na régua muito antes de mexer em qualquer aluguel.
O que não mudou: o aluguel
O IFIX nasceu no fim de 2010. De lá para cá passaram quatro presidentes, um impeachment, uma pandemia e uma Selic que foi de 2% a 15%. O índice fechou no positivo nos cinco mandatos: 33,6% no primeiro governo Dilma, 17,4% no segundo, até o afastamento, 49,9% no governo Temer, 21,9% no governo Bolsonaro e 31% no atual, já contando a queda de segunda-feira. O rendimento em dividendos de doze meses oscilou entre 6,0% e 12,7% ao ano nesse tempo todo, e nunca parou de cair na conta.
Nas três eleições anteriores, da véspera do segundo turno até dezembro, o IFIX caiu 4,9% em 2014, subiu 5,9% em 2018 e caiu 4,2% em 2022. Doze meses depois da urna, estava no positivo nas três. Retorno passado não garante o futuro, mas o padrão ajuda a separar o que é preço do que é fundamento.
A varejista e o galpão
A segunda-feira deixou um exemplo didático. A ação da Magazine Luiza caiu 58,2% no dia, mais que o dobro das small caps. O Bresco Logística (BRCO11), fundo dono de 14 galpões que tem a Magalu entre os inquilinos do seu imóvel em Contagem, em Minas Gerais, caiu 6,4%. O IFIX, 5,7%.
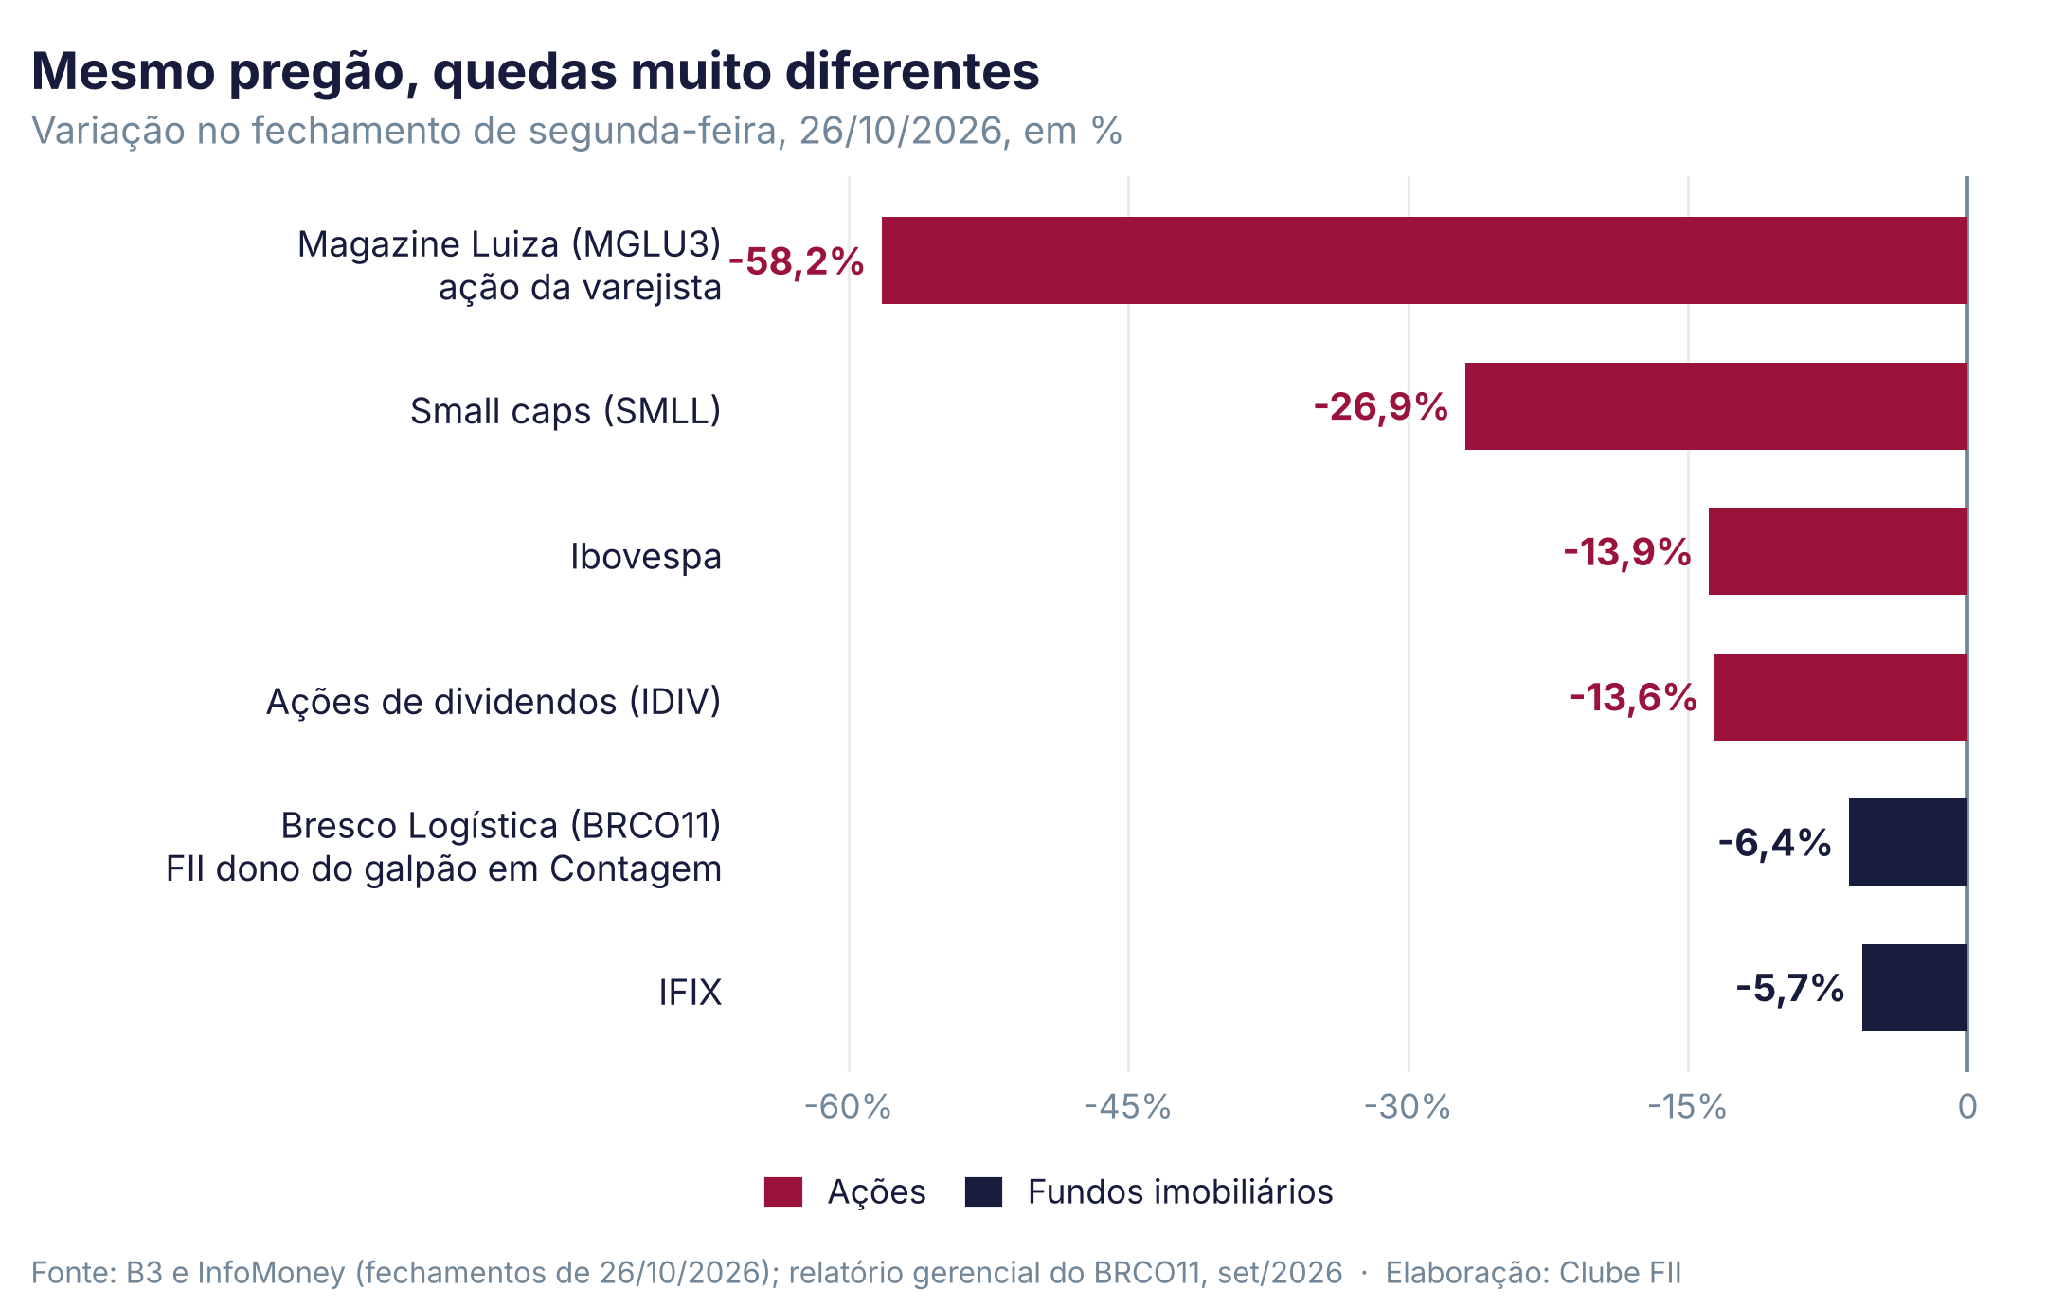
É o mesmo e-commerce despachando pedido do mesmo galpão, com dois preços muito diferentes na tela. A diferença está no que cada papel representa. A ação é o que sobra depois que a empresa paga fornecedor, salário, juro da dívida e imposto. Com o juro de 2035 a 15% e o crédito ao consumidor mais caro, essa sobra encolhe, e o mercado ainda desconta o que sobrou a uma taxa maior. O acionista leva os dois golpes de uma vez. A cota do fundo representa o galpão e um contrato. A varejista pode valer metade na bolsa, e o aluguel que ela deve em Contagem é o mesmo, corrigido pela inflação, num imóvel cujos contratos têm 3,1 anos de prazo remanescente, dentro de um fundo que fechou setembro com 1,6% de vacância. Se ela deixar de pagar, o fundo tem um galpão de 73 mil metros quadrados para realugar a parte dela a outro.
Isso não faz do fundo um ativo imune. O risco dele entra por outra porta, a capacidade de pagamento do inquilino, e é nessa porta que eu olho depois de um dia como esse. A Magalu responde por 6% da receita de aluguel do fundo, e a própria carteira dele mostra que varejista vai embora. O GPA, dono de 7% da receita, pediu em julho a rescisão antecipada do contrato de um centro de distribuição em São Paulo, com nove meses de aviso prévio. Juro de 15% por muito tempo aperta o varejo antes de aparecer no relatório do fundo. Quem paga o aluguel, por quanto tempo, com que folga, e o que acontece com o imóvel se ele sair: essas perguntas valem mais do que o nome do presidente.
A pergunta que sobra
Não sei onde o IFIX estará em dezembro, e desconfio de quem diz que sabe. O que dá para fazer é separar as duas perguntas que a segunda-feira misturou. A primeira é sobre a régua: quanto juro a sua carteira aguenta carregar, e por quanto tempo. Quem precisa do dinheiro em dois anos tem uma resposta; quem pensa em 2035 tem outra. A segunda é sobre o aluguel: o inquilino do seu fundo paga, o contrato tem prazo, o fundo tem folga para esperar? Se essa resposta é a mesma de sexta-feira, o que caiu foi preço. Preço baixo pode seguir baixo por um bom tempo, e esse é o custo de carregar tijolo com juro alto. Mas o aluguel de outubro cai na conta em novembro com qualquer presidente.
*As opiniões contidas nessa coluna não refletem necessariamente a opinião da B3