Mercado
Einar Rivero: Ibovespa sobe 4,22% em 2026, mas inflação pode eliminar ganho real até outubro
Levantamento da Elos Ayta mostra que retorno real acumulado do índice caiu de 22,44% para 0,26% entre 23 e 30 de outubro


Einar Rivero
Einar Rivero é engenheiro e especialista em dados financeiros, com carreira dedicada à análise de informações econômicas e à geração de insights estratégicos para o mercado. Ao longo de mais de duas décadas, atuou em posições de liderança em grandes plataformas de dados, consolidando-se como referência em estudos e levantamentos sobre o mercado financeiro brasileiro, América Latina e EUA.
O Ibovespa encerrou outubro de 2026 com valorização nominal de 4,22% no acumulado do ano. Apesar do resultado positivo, a inflação pode transformar esse avanço em uma pequena perda de poder de compra. Levantamento da Elos Ayta mostra que o retorno real do principal índice da B3, considerando o IPCA acumulado até setembro, ficou em apenas 0,26%. Com a inclusão da inflação estimada para outubro, esse resultado poderá se tornar ligeiramente negativo.
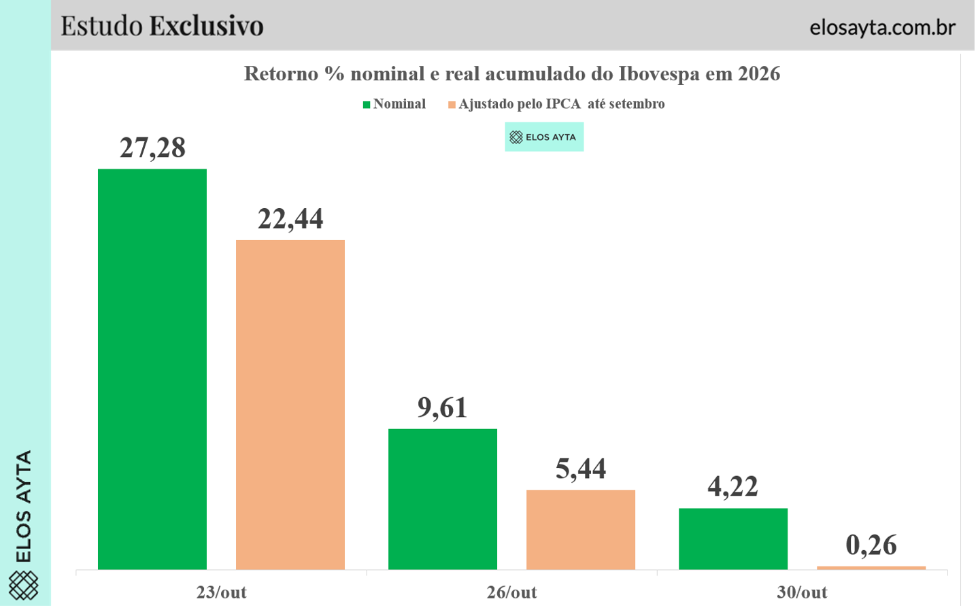
A proximidade entre o retorno nominal e a inflação chama atenção, sobretudo pela velocidade com que os ganhos acumulados pelo índice diminuíram nos últimos pregões do mês. Em 23 de outubro, antes do segundo turno das eleições presidenciais, o Ibovespa acumulava valorização nominal de 27,28% em 2026, equivalente a um ganho real de 22,44%. No dia 30, esses percentuais haviam recuado para 4,22% e 0,26%, respectivamente.
A mudança ocorreu em um ambiente de forte volatilidade, marcado pela reavaliação das expectativas dos investidores após o resultado eleitoral. O movimento evidencia como oscilações de mercado podem alterar significativamente os resultados acumulados ao longo de vários meses.
De ganho real de 22,44% para praticamente zero em cinco pregões
A trajetória do Ibovespa nos últimos dias de outubro ajuda a dimensionar a intensidade das oscilações registradas no mercado acionário brasileiro.
Em 23 de outubro, último pregão antes do segundo turno das eleições, o índice acumulava valorização nominal de 27,28% no ano. Descontada a inflação oficial acumulada até setembro, o retorno real alcançava 22,44%.
No pregão seguinte, em 26 de outubro, a valorização nominal acumulada havia diminuído para 9,61%, enquanto o ganho real recuou para 5,44%.
A redução continuou nos dias seguintes. Ao final de 30 de outubro, o Ibovespa apresentava valorização nominal acumulada de 4,22% e retorno real de apenas 0,26%.
Entre 23 e 30 de outubro, a rentabilidade nominal acumulada no ano diminuiu 23,06 pontos percentuais, enquanto o retorno real recuou 22,18 pontos percentuais.
A comparação considera cinco pregões e utiliza a mesma inflação acumulada até setembro para as três datas. Portanto, a redução dos ganhos reais nesse intervalo decorre exclusivamente da oscilação do Ibovespa, e não de uma mudança na inflação utilizada no cálculo.
O comportamento do índice ocorreu em um contexto de maior incerteza política e econômica, após o segundo turno das eleições presidenciais. Embora o processo eleitoral tenha sido um elemento relevante para as expectativas dos investidores, outros fatores econômicos e financeiros também podem ter influenciado o movimento dos preços das ações.
O episódio ilustra uma característica importante da renda variável: resultados acumulados ao longo de vários meses podem sofrer alterações expressivas em períodos relativamente curtos.
Inflação de outubro pode eliminar o ganho real acumulado no ano
A redução da valorização nominal do Ibovespa aproximou seu desempenho da inflação acumulada em 2026.
Até setembro, o Índice Nacional de Preços ao Consumidor Amplo (IPCA), indicador oficial da inflação brasileira, registrava alta de 3,95%, segundo o Instituto Brasileiro de Geografia e Estatística (IBGE).
Considerando esse percentual, a valorização nominal de 4,22% do Ibovespa até 30 de outubro representava um ganho real de apenas 0,26%.
Entretanto, existe uma diferença importante entre os períodos comparados: enquanto o retorno do Ibovespa considera os dez primeiros meses de 2026, a inflação oficial disponível contempla somente os nove primeiros meses.
Segundo o Boletim Focus divulgado pelo Banco Central em 26 de outubro, a expectativa do mercado financeiro era de alta de 0,28% para o IPCA de outubro.
Caso essa projeção se confirme, a inflação acumulada entre janeiro e outubro chegará a aproximadamente 4,24%, ligeiramente acima da valorização nominal do Ibovespa.
Nesse cenário, o retorno real estimado do índice ficaria próximo de zero, com uma pequena variação negativa de 0,02%.
Isso significa que a valorização nominal acumulada pelo Ibovespa nos dez primeiros meses do ano não seria suficiente para compensar integralmente o aumento dos preços na economia.
A diferença entre retorno nominal e retorno real é fundamental para avaliar o desempenho dos investimentos. Enquanto o retorno nominal representa a valorização observada, o retorno real desconta os efeitos da inflação e permite verificar se houve aumento do poder de compra.
Desde 2010, Ibovespa registrou três anos de valorização nominal sem superar a inflação
A possibilidade de o Ibovespa apresentar retorno real negativo, apesar da valorização nominal positiva, não representa uma situação inédita.
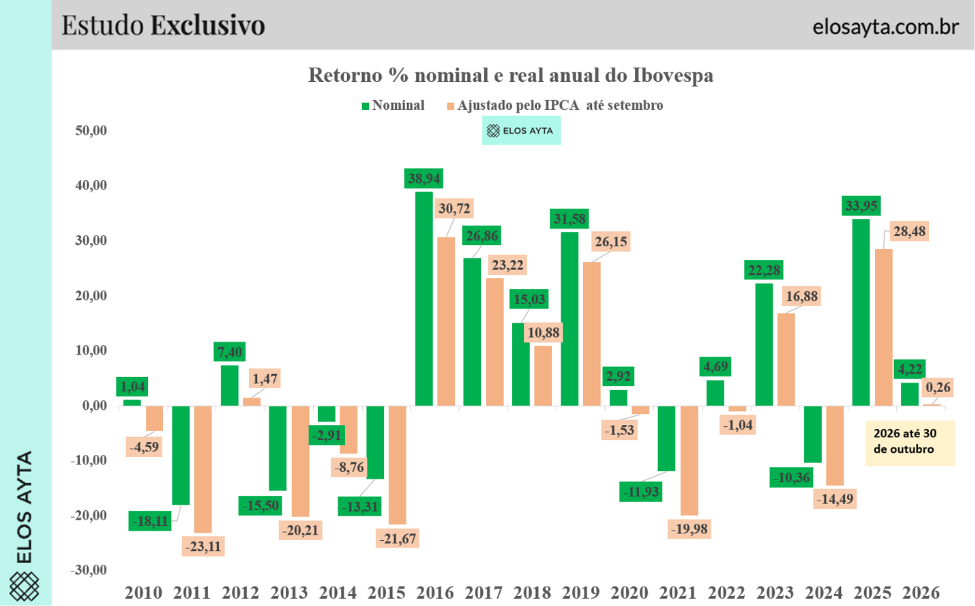
Levantamento da Elos Ayta identificou três episódios entre 2010 e 2025 em que o principal índice da B3 encerrou o ano com valorização nominal, mas não conseguiu superar a inflação.
O primeiro ocorreu em 2010, quando o Ibovespa avançou 1,04%, enquanto o IPCA registrou alta de 5,91%. Após o desconto da inflação, o retorno real foi negativo em 4,59%.
Em 2020, o índice apresentou valorização nominal de 2,92%, mas a inflação de 4,52% resultou em perda real de 1,53%.
A situação se repetiu em 2022, quando o Ibovespa avançou 4,69%, abaixo da inflação de 5,78%, encerrando o ano com retorno real negativo de 1,04%.
Se a expectativa de inflação para outubro de 2026 for confirmada, o desempenho acumulado nos dez primeiros meses do ano apresentará uma situação semelhante.
A diferença é que os episódios anteriores correspondem a anos completos, enquanto os números de 2026 representam um período parcial, sujeito a alterações até dezembro.
Esses resultados demonstram que uma valorização positiva não significa necessariamente preservação integral do poder de compra.
Ibovespa superou a inflação em sete dos últimos 16 anos completos
A análise histórica também revela diferenças relevantes entre a frequência de resultados nominais positivos e a quantidade de anos em que o Ibovespa conseguiu superar a inflação.
Entre 2010 e 2025, o índice apresentou valorização nominal em dez dos 16 anos analisados, equivalente a 62,5% do período.
Entretanto, quando descontada a inflação, o número de anos com rentabilidade positiva caiu para sete, representando 43,75% da amostra.
Isso significa que o Ibovespa apresentou retorno real negativo em nove dos 16 anos analisados, incluindo os três períodos em que houve valorização nominal insuficiente para compensar o IPCA.
O levantamento também identifica anos de ganhos reais expressivos.
Em 2016, por exemplo, o Ibovespa registrou valorização nominal de 38,94%, equivalente a um retorno real de 30,72%.
Em 2019, o avanço nominal de 31,58% representou ganho real de 26,15%.
Mais recentemente, em 2025, o índice acumulou valorização nominal de 33,95%, enquanto o retorno ajustado pela inflação alcançou 28,48%.
O contraste com 2026 é significativo. Após encerrar 2025 com ganho real superior a 28%, o Ibovespa chegou ao final de outubro deste ano com retorno real estimado próximo de zero.
Entretanto, é importante observar que a quantidade de anos positivos ou negativos não determina, isoladamente, o resultado acumulado de um investimento mantido durante todo o período.
A rentabilidade de longo prazo depende da composição dos retornos ao longo do tempo, e anos de valorização expressiva podem compensar períodos de desempenho negativo.
Por que a inflação importa na avaliação dos investimentos?
A principal contribuição do levantamento é mostrar que a inflação representa uma referência essencial para compreender o desempenho dos investimentos.
Um índice que registra valorização nominal de 5%, por exemplo, não proporciona necessariamente aumento equivalente do poder de compra. Se a inflação do período também for de 5%, o retorno real será igual a zero.
Da mesma forma, quando a valorização nominal fica abaixo da inflação, o resultado indica que o investimento não conseguiu preservar integralmente o poder de compra naquele intervalo.
No caso do Ibovespa, é importante lembrar que o índice considera o retorno total de sua carteira teórica, incorporando o efeito dos proventos distribuídos pelas empresas que a compõem.
O desempenho do índice também não representa necessariamente o resultado individual de cada investidor, que depende dos ativos escolhidos, dos momentos de aplicação e resgate e de eventuais custos e tributos.
Além disso, a renda variável está sujeita a oscilações que podem produzir resultados bastante diferentes conforme o horizonte de investimento analisado.
O levantamento da Elos Ayta evidencia que acompanhar a valorização nominal é apenas uma parte da avaliação dos investimentos. Considerar a inflação, o prazo de aplicação e as características dos ativos permite compreender melhor os resultados e sua relação com a preservação do patrimônio.
Em 2026, a combinação entre a volatilidade registrada após as eleições e a inflação acumulada aproximou o retorno real do Ibovespa de zero.
A divulgação do IPCA oficial de outubro permitirá confirmar se a valorização nominal de 4,22% registrada pelo índice até o encerramento do mês foi suficiente para superar a inflação do período.
Até lá, o levantamento mostra que, mesmo depois de acumular ganho real superior a 22% em 23 de outubro, o Ibovespa chegou ao final do mês com praticamente toda essa valorização real eliminada pelas oscilações do mercado.
Metodologia
O levantamento considera as rentabilidades anuais do Ibovespa entre 2010 e 2025 e o desempenho acumulado de 2026 até o fechamento de 30 de outubro.
Os retornos reais foram calculados descontando-se a inflação medida pelo IPCA, por meio da relação entre os fatores de valorização nominal e de inflação.
Para as três datas analisadas em outubro de 2026, dias 23, 26 e 30, foi utilizado o IPCA oficial acumulado até setembro, de 3,95%.
A estimativa de retorno real até outubro considera adicionalmente a projeção de inflação de 0,28% para o mês, divulgada no Boletim Focus de 26 de outubro de 2026. O resultado definitivo dependerá da divulgação do IPCA oficial pelo IBGE.
O estudo tem caráter exclusivamente informativo e educacional e não constitui recomendação de investimento.
*As opiniões contidas nessa coluna não refletem necessariamente a opinião da B3