
Ações
Einar Rivero: IDIV supera o CDI em 94% das janelas de cinco anos, mostra estudo da Elos Ayta
Levantamento compara os retornos de IDIV, Ibovespa, Small Caps e CDI em 81 períodos e mostra que cinco anos reduzem os ruídos de curto prazo, mas não garantem o sucesso do investimento


Einar Rivero
Einar Rivero é engenheiro e especialista em dados financeiros, com carreira dedicada à análise de informações econômicas e à geração de insights estratégicos para o mercado. Ao longo de mais de duas décadas, atuou em posições de liderança em grandes plataformas de dados, consolidando-se como referência em estudos e levantamentos sobre o mercado financeiro brasileiro, América Latina e EUA.
Quanto tempo é necessário para avaliar um investimento em ações? Um ano pode ser pouco. Nesse intervalo, eleições, mudanças nos juros, crises externas e oscilações de humor podem dominar o comportamento dos preços. Cinco anos oferecem uma perspectiva mais ampla, mas também não garantem retorno positivo nem desempenho superior à renda fixa.
Um levantamento da Elos Ayta analisou os retornos acumulados do Ibovespa, do Índice de Dividendos da B3, o IDIV, e do Índice Small Cap em janelas móveis de cinco anos. Os resultados foram comparados ao CDI, principal referência da renda fixa brasileira.
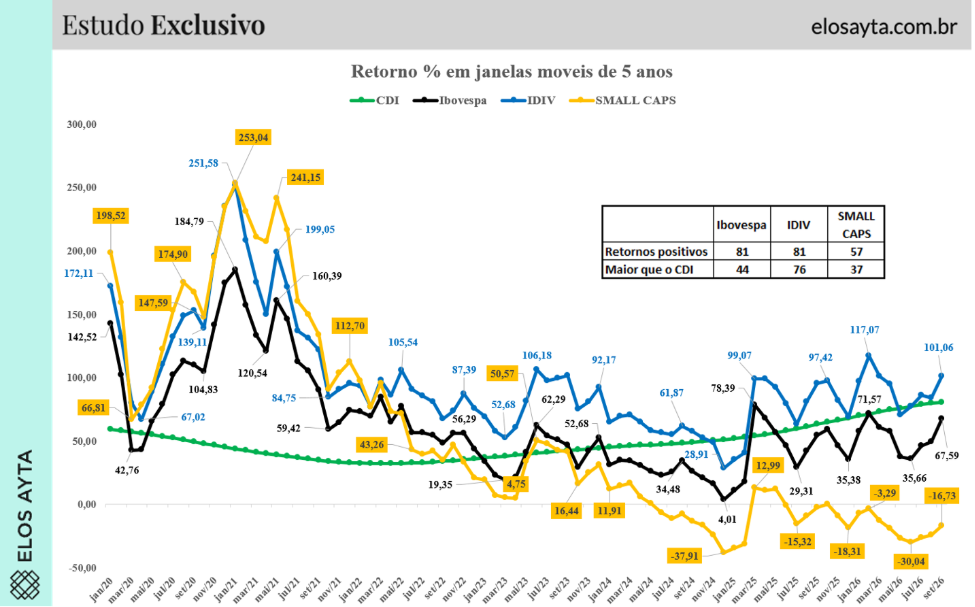
O estudo considerou 81 janelas encerradas mensalmente entre janeiro de 2020 e setembro de 2026. Os números revelam três comportamentos distintos: o IDIV apresentou a maior consistência, o Ibovespa ocupou uma posição intermediária e as Small Caps demonstraram maior dependência do ciclo econômico e do momento de entrada do investidor.
A principal conclusão é que o tempo ajuda a reduzir os ruídos do mercado, mas não atua sozinho. O índice escolhido, o ambiente econômico, o reinvestimento dos proventos e o comportamento do investidor continuam determinantes para o resultado.
O que são janelas móveis de cinco anos?
Uma análise convencional poderia comparar apenas um intervalo fixo, como setembro de 2021 a setembro de 2026. O problema é que a conclusão ficaria excessivamente dependente dessas duas datas.
As janelas móveis reduzem essa limitação. No levantamento da Elos Ayta, cada novo período desloca o início e o fim da análise em um mês. Uma janela pode considerar janeiro de 2015 a janeiro de 2020. A seguinte considera fevereiro de 2015 a fevereiro de 2020, e assim sucessivamente.
Esse método permite observar como a experiência do investidor mudou de acordo com o momento de entrada, mantendo o mesmo prazo de cinco anos. Em vez de produzir uma fotografia isolada, as janelas móveis formam uma sequência de diferentes experiências de investimento.
Foram avaliadas 81 janelas. Como os períodos são sobrepostos, eles não representam 81 observações completamente independentes. Duas janelas consecutivas compartilham 59 dos mesmos 60 meses. Ainda assim, o método oferece uma leitura valiosa sobre consistência, dispersão e sensibilidade ao ponto de entrada.
IDIV lidera as janelas móveis de cinco anos
O IDIV foi o principal destaque do levantamento da Elos Ayta. O índice apresentou retorno nominal positivo em todas as 81 janelas de cinco anos e superou o CDI em 76 delas, o equivalente a 93,8% da amostra.
O dado mais relevante não é apenas a valorização acumulada em alguns períodos, mas a frequência com que o índice conseguiu superar a renda fixa. O CDI é uma referência exigente, especialmente em um país com histórico de juros elevados.
O desempenho do IDIV indica que uma carteira formada por empresas que se destacam na remuneração aos acionistas conseguiu atravessar diferentes cenários políticos, econômicos e monetários com maior regularidade.
Seria tentador atribuir todo o resultado aos dividendos. Essa explicação, porém, seria incompleta. IDIV, Ibovespa e Small Caps são índices de retorno total da B3. Isso significa que os três incorporam os proventos distribuídos pelas empresas.
A diferença está principalmente na composição das carteiras. O IDIV tende a reunir negócios maduros, rentáveis, geradores de caixa e com capacidade recorrente de distribuir dividendos e juros sobre capital próprio.
Nesse contexto, o dividendo não é apenas um valor recebido pelo acionista. Ele também pode funcionar como um indicador da capacidade da empresa de gerar caixa, manter disciplina financeira e atravessar diferentes ciclos econômicos.
Por que o IDIV resistiu aos juros elevados?
Taxas de juros altas costumam aumentar a concorrência enfrentada pela renda variável. Se o investidor encontra retornos elevados em aplicações conservadoras, passa a exigir uma remuneração maior para assumir os riscos da bolsa.
Os juros também afetam o valor das empresas. Quanto maior a taxa utilizada para trazer os lucros futuros ao valor presente, menor tende a ser a avaliação dos negócios cuja expectativa de resultado está concentrada em um futuro mais distante.
Apesar desse ambiente, o IDIV superou o CDI em quase 94% das janelas analisadas. Isso sugere que empresas com geração presente de caixa, lucros recorrentes e capacidade de remunerar os acionistas apresentaram maior resistência aos diferentes ciclos de juros.
Algumas companhias do índice também podem ter características que reduzem sua vulnerabilidade ao aperto monetário, como baixo endividamento, receitas mais previsíveis ou atuação em setores essenciais. Instituições financeiras e empresas com elevada posição de caixa podem, em determinadas circunstâncias, até capturar parte dos benefícios dos juros mais altos.
Isso não significa que todas as ações pagadoras de dividendos se comportem da mesma maneira. Tampouco garante que o IDIV repetirá o desempenho no futuro. A conclusão é histórica e específica: dentro do período analisado pela Elos Ayta, o índice ofereceu a melhor combinação entre retorno e regularidade.
Ibovespa apresenta desempenho intermediário
O Ibovespa também registrou retorno positivo em todas as 81 janelas de cinco anos. Entretanto, superou o CDI em apenas 44 delas, o equivalente a 54,3% da amostra.
A diferença entre retorno positivo e superação do CDI é importante. Em todas as janelas, o investidor terminou com um valor nominal superior ao aplicado. Em quase metade dos períodos, porém, teria obtido um resultado inferior ao da renda fixa, apesar de ter enfrentado as oscilações da bolsa.
O desempenho intermediário é coerente com o papel do Ibovespa como principal índice do mercado brasileiro. Sua carteira reúne bancos, exportadoras, companhias de commodities, empresas voltadas ao mercado interno e negócios em diferentes estágios de maturidade.
Essa composição reduz a exposição concentrada às características que prejudicaram as Small Caps, mas também impede que o Ibovespa tenha o mesmo perfil do IDIV.
Na comparação realizada pela Elos Ayta, o Ibovespa ocupou o meio do caminho: apresentou maior estabilidade do que as Small Caps, mas menor consistência do que o índice de dividendos na disputa com o CDI.
Small Caps sofrem mais com juros, crédito e atividade econômica
As Small Caps apresentaram o comportamento mais instável. O índice acumulou retorno positivo em 57 das 81 janelas, o equivalente a 70,4% da amostra. Em 24 períodos, aproximadamente três em cada dez, o retorno acumulado em cinco anos foi negativo.
O índice superou o CDI em apenas 37 janelas, ou 45,7% do total. Isso significa que, em mais da metade das observações, a renda fixa entregou resultado superior.
Empresas menores costumam ter maior potencial de crescimento, mas também podem ser mais sensíveis à economia doméstica, à disponibilidade de crédito, ao custo das dívidas e ao apetite dos investidores por risco.
Quando os juros sobem, essas companhias podem ser pressionadas por diferentes frentes. O financiamento da expansão fica mais caro, as despesas financeiras aumentam, o consumo pode perder força e o investidor passa a encontrar alternativas mais atraentes na renda fixa.
As Small Caps também tendem a apresentar menor liquidez em bolsa. Nos períodos de aumento da aversão ao risco, a saída de recursos pode provocar movimentos mais intensos nas cotações.
O gráfico produzido pela Elos Ayta mostra claramente essa dependência do ciclo. Em algumas das primeiras janelas, o Índice Small Cap acumulou retornos superiores a 200%. Nas janelas mais recentes, passou a registrar perdas acumuladas em cinco anos.
O prazo foi exatamente o mesmo, mas a experiência mudou radicalmente conforme o momento de entrada. Isso mostra que cinco anos reduzem parte do risco de curto prazo, porém não eliminam a influência do ciclo econômico.
Cinco anos reduzem o peso dos anos eleitorais
A escolha de janelas de cinco anos também ajuda a minimizar a influência isolada das eleições presidenciais brasileiras. Como o período supera o mandato de quatro anos, cada janela atravessa pelo menos uma eleição nacional e diferentes fases da política econômica.
Em uma comparação de 12 meses, o aumento da volatilidade antes ou depois de uma eleição pode dominar o resultado. Em cinco anos, esse episódio passa a representar apenas uma parte de uma trajetória mais longa.
Isso não significa que os efeitos das eleições desapareçam. Mudanças na política fiscal, na regulação, na condução da economia ou na percepção de risco podem influenciar juros, câmbio e lucros corporativos durante vários anos.
A janela de cinco anos dilui o estresse eleitoral imediato, mas preserva as consequências econômicas das políticas adotadas depois da votação.
Esse aspecto reforça o desempenho do IDIV. A liderança do índice não ficou restrita a um único governo, a um processo eleitoral ou a uma fase específica dos juros. O resultado atravessou diferentes ambientes políticos e econômicos.
O estudo revela armadilhas do comportamento do investidor
Além de comparar índices, o levantamento da Elos Ayta ajuda a compreender erros comportamentais recorrentes.
Um deles é o viés de retrospectiva recente. O investidor observa o desempenho dos últimos meses e passa a acreditar que aquela tendência continuará indefinidamente.
Quando as Small Caps exibiam retornos acumulados superiores a 200%, era fácil imaginar que o índice permaneceria na liderança. Depois de um período prolongado de perdas, o mesmo investidor poderia concluir que as empresas menores jamais voltariam a apresentar resultados interessantes.
As duas interpretações transformam o passado recente em uma previsão sobre o futuro.
Outro comportamento frequente é perseguir o investimento que acabou de subir. O investidor compra depois de uma valorização expressiva e, diante de uma queda prolongada, vende para migrar ao ativo que passou a ocupar a liderança. Ao repetir esse movimento, corre o risco de comprar caro e vender barato.
O estudo não identifica qual índice terá o melhor desempenho nos próximos cinco anos. Ele mostra algo diferente: cada estratégia responde de maneira própria aos juros, ao crescimento econômico e à disposição do mercado para assumir riscos.
Compreender essas características pode ser mais útil do que tentar acertar permanentemente o próximo vencedor.
Reinvestir dividendos também muda o resultado
A análise do IDIV pressupõe o reinvestimento dos dividendos e dos juros sobre capital próprio, porque utiliza a versão de retorno total do índice.
Esse detalhe é especialmente relevante do ponto de vista comportamental. Muitos investidores tratam os proventos como um recurso separado do patrimônio e destinado automaticamente ao consumo.
Utilizar dividendos como renda pode ser uma decisão financeira legítima. No entanto, se os valores não forem reinvestidos, o patrimônio final não acompanhará a rentabilidade apresentada pelo índice.
O efeito da capitalização composta surge quando os proventos compram novas participações, que passam a gerar novos proventos. Ao longo do tempo, essa acumulação pode representar uma parcela importante do retorno.
Portanto, não basta escolher empresas ou índices pagadores de dividendos. A decisão sobre o destino dos recursos recebidos também altera a experiência de longo prazo.
ETFs permitem acompanhar as estratégias dos índices
As estratégias avaliadas no estudo podem ser acompanhadas por meio de ETFs negociados na B3. DIVO11, BOVA11 e SMAL11, por exemplo, procuram reproduzir, respectivamente, o comportamento do IDIV, do Ibovespa e do Índice Small Cap.
Os ETFs permitem que o investidor tenha exposição a uma carteira diversificada por meio da compra de um único ativo. No caso do DIVO11, os proventos são reinvestidos, tornando sua estrutura conceitualmente próxima à versão de retorno total do IDIV utilizada no levantamento.
O retorno do ETF, entretanto, não será necessariamente idêntico ao do índice. Taxas de administração, custos operacionais, liquidez, tributação e diferenças de aderência podem produzir pequenas variações.
A existência desses fundos é apresentada apenas para demonstrar que os índices representam estratégias acessíveis por instrumentos negociados no mercado. Não constitui recomendação de compra, venda ou manutenção de qualquer investimento.
Cinco anos podem ser considerados longo prazo?
Na literatura financeira, períodos de cinco anos são frequentemente tratados como horizontes longos para a análise de retornos. Para decisões patrimoniais, porém, talvez seja mais adequado considerá-los como um horizonte de médio a longo prazo.
Cinco anos permitem atravessar eleições, mudanças de juros e diferentes fases da economia. Ainda assim, uma única janela pode permanecer fortemente influenciada por uma recessão, um ciclo de commodities, uma crise fiscal ou um longo período de restrição monetária.
O desempenho das Small Caps demonstra esse limite. Mesmo depois de cinco anos, algumas janelas terminaram com perdas nominais. O tempo reduziu a influência dos acontecimentos de curto prazo, mas não eliminou o risco.
O longo prazo não é igual para todos os índices
O estudo da Elos Ayta mostra que dizer apenas “invista pensando no longo prazo” é insuficiente. É preciso compreender qual estratégia será mantida, quais riscos ela carrega e como o investidor reage durante os períodos de queda.
O IDIV apresentou retorno positivo nas 81 janelas e superou o CDI em 93,8% delas. O Ibovespa também evitou perdas nominais, mas venceu a renda fixa em 54,3% dos períodos. As Small Caps registraram retorno negativo em aproximadamente três de cada dez janelas e ficaram acima do CDI em apenas 45,7% da amostra.
Os números não indicam qual índice deve ser escolhido. Eles mostram que dividendos, empresas menores e o mercado amplo possuem características distintas e exigem expectativas diferentes.
O prazo de cinco anos ajudou a diluir eleições, crises e oscilações passageiras. No entanto, não corrigiu escolhas incompatíveis com a tolerância ao risco de cada investidor.
No mercado financeiro, o longo prazo não é apenas uma medida de tempo. É também a capacidade de entender a estratégia, aceitar suas oscilações e evitar que decisões tomadas sob estresse transformem volatilidade temporária em perda permanente.
*As opiniões contidas nessa coluna não refletem necessariamente a opinião da B3


