
Investir melhor
Estela Borgheri: Se o seu patrimônio fosse seu funcionário, o que você esperaria que ele fizesse?
Qual a régua que você está usando para olhar o seu patrimônio? Será que na prática você está usando somente o CDI, de forma meio que automática?


Estela Borgheri
Planejadora Financeira e co-fundadora da empresa Vínea Gestão de Capital, Estela é formada em Administração de Empresas e pós-graduada em Business Administration pelo Insper. Possui a certificação CFP® e é Consultora CVM
No começo dos anos 2010, o homem mais rico do Brasil dava entrevistas dizendo que seria o homem mais rico do mundo. Eike Batista tinha uma meta clara, e ela se traduzia em um ranking: passar o mexicano Carlos Slim na lista da Forbes. Em 2012, chegou a aparecer entre os dez mais ricos do planeta. Pouco mais de um ano depois, o império tinha desmoronado.
Mais ou menos na mesma época, outro bilionário brasileiro seguia um caminho bem menos barulhento. Luiz Barsi Filho, hoje o maior investidor pessoa física da bolsa brasileira, cresceu com dificuldade financeira e montou o patrimônio com um objetivo nada glamouroso: a sua “carteira previdenciária”. Ele queria renda de dividendos para viver com tranquilidade. Até hoje repete que não se preocupa com a cotação do dia, e sim com quanto as empresas pagam.
Os dois viveram o mesmo mercado e tinham acesso às mesmas informações. A diferença estava na régua. Um media o sucesso pela posição no ranking dos outros enquanto o outro media pela própria conta.
Achei essa comparação válida para te fazer refletir e se perguntar: Qual a régua que você está usando para olhar o seu patrimônio? Será que na prática do dia a dia, você está usando somente o CDI, de forma meio que automática: abre o extrato, confere se a carteira “bateu” e fica aliviado ou ansioso conforme o resultado? Ou será que seu parâmetro está sendo um ou outro amigo que comenta no churrasco de domingo que a carteira dele está bombando.
Bom, a verdade é que independente de qual for, ambas têm o mesmo problema: não dizem nada sobre a sua vida.
Olhar a carteira todo mês, ou todo dia, faz a gente sentir as quedas com muito mais intensidade do que as altas. Os estudiosos de finanças comportamentais chamam isso de aversão míope à perda. Quanto mais curto o intervalo de observação, mais vezes você “perde”, mais desconfortável fica e maior a vontade de mexer no que não precisava ser mexido.
A comparação com o amigo é ainda mais traiçoeira. Você ouve o ganho, mas não vê o risco que ele correu, o prazo dele, o que ele perdeu antes nem o que ele preferiu não contar.
O Brasil viveu isso em escala nacional com Magazine Luiza em 2020. Na pandemia, a ação virou a queridinha, e todo mundo conhecia alguém que tinha ganhado muito com ela. Muita gente entrou perto do topo, justamente porque viu os outros ganhando. Nos anos seguintes, o papel chegou a cair mais de 90% em relação ao pico. O ganho contado no churrasco já tinha acontecido. O risco ficou para quem chegou depois.
Onde deveria estar o seu foco? Na sua conta pessoal e na rentabilidade necessária para você.
A régua certa não está no extrato. Ela sai do seu planejamento financeiro: aonde você quer chegar, em quanto tempo, quanto consegue fazer sobrar do seu salário para investir e quanto custa a vida que você quer levar. Com essas respostas, dá para calcular o retorno de que você realmente precisa, sem riscos desnecessários e sem comparações que só te deixam ansioso.
E aí aparecem dois cenários incômodos: quem bate o CDI todo mês pode estar longe do objetivo. Se o aporte é baixo ou o prazo é curto, nenhuma rentabilidade vai compensar. Quem “perde do amigo” pode estar exatamente no caminho. E correndo menos risco do que precisaria.
Duas pessoas com a mesma carteira podem estar em situações completamente diferentes. Tudo depende do que cada uma precisa que o dinheiro faça.
E a inflação que importa é a sua, não a do IBGE: o IPCA é a média de uma cesta de consumo da população. A sua cesta pode ser bem diferente: quem tem filho em escola particular, paga plano de saúde ou mora de aluguel costuma sentir reajustes acima da média. Por isso a rentabilidade que você busca deveria ser calculada sobre a sua inflação.
O cálculo é simples:
- Separe seus gastos mensais por categoria e veja o peso de cada uma no total.
- Anote quanto cada categoria subiu nos últimos 12 meses (reajuste do aluguel, da escola, do plano de saúde etc.).
- Multiplique o peso pelo reajuste de cada categoria e some tudo.
Exemplo ilustrativo:
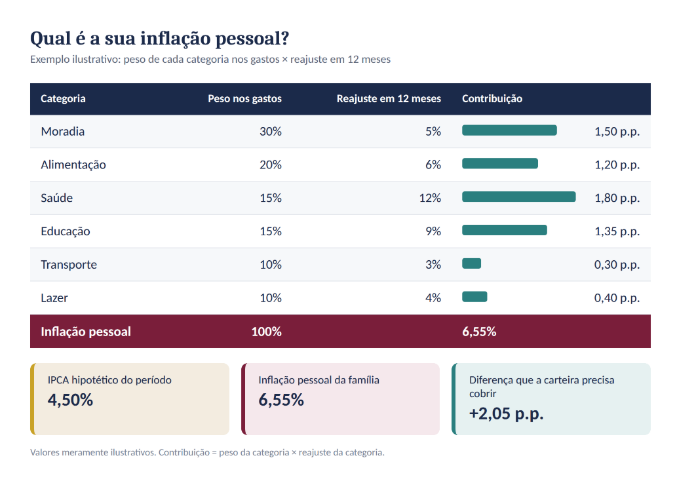
Se o IPCA do período fosse 4,5%, essa família estaria perdendo poder de compra mesmo com a carteira “batendo a inflação oficial”. Sem a sua conta pessoal, nem a régua da inflação está certa.
Defina sua política de investimentos pessoal. Na Odisseia, Ulisses sabia que não resistiria ao canto das sereias. Por isso tomou a decisão antes: mandou a tripulação tapar os ouvidos com cera e pediu para ser amarrado ao mastro, com a ordem de não soltá-lo por mais que implorasse.
Com o dinheiro funciona igual. O melhor momento para decidir o que fazer numa queda da bolsa não é durante a queda. O melhor momento para decidir se você entra na “oportunidade da vida” não é quando todo mundo já está falando sobre ela.
Uma política de investimentos pessoal é exatamente isso: um conjunto de regras escritas com calma, antes da emoção aparecer. Ela não precisa ser complicada.
Algumas definições prévias (regras):
– Aporte: quanto e quando, de preferência de forma automática.
– Reserva de emergência: quantos meses de custo de vida, em que tipo de aplicação.
– Alocação-alvo: quanto em cada classe de ativo, e a faixa de tolerância antes de rebalancear.
– Situações de estresse: o que fazer quando o mercado cai 10%, ou quando aparece uma novidade que “todo mundo está comprando”.
Com as regras escritas, a pergunta muda. Em vez de “o que eu faço agora?”, passa a ser “o que diz a minha regra?”. Você decide uma vez e depois só executa. As regras são as cordas de Ulisses.
O objetivo do seu patrimônio deveria ser comprar liberdade, tempo e tranquilidade para a vida que você quer levar. E só você sabe que vida é essa.
Por isso, antes de procurar o próximo investimento, faça o exercício mais barato da semana: complete a frase: “eu sou o tipo de investidor que ______.”
Depois, abra o seu extrato e veja se ele concorda com você.
*As opiniões contidas nessa coluna não refletem necessariamente a opinião da B3


