Notícias
Professor Mira: por que Copom e Fed decidem em direções opostas na Super Quarta
Copom corta juros enquanto Fed e Europa sobem. Veja o que o diferencial de juros faz com o dólar e a sua carteira


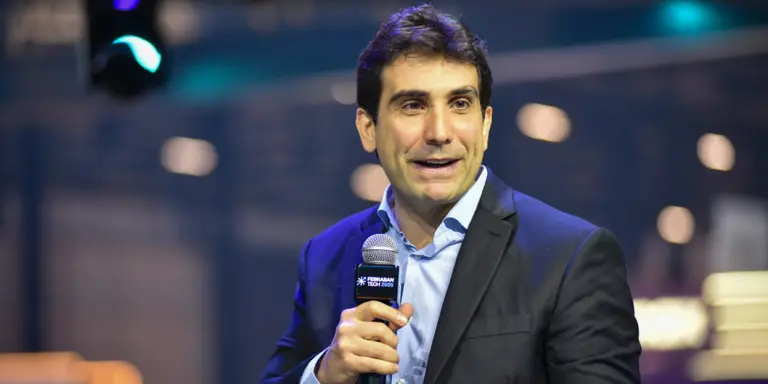
Professor Mira
Investidor profissional, Analista CNPI-T (Apimec), mestrando em Economia, com MBAs em Gestão de Investimentos, Análise de Investimentos e Educação Financeira. Empresário, sócio do Clube FII e do Grana Capital, escritor best-seller e educador financeiro com cursos que já formaram mais de 50 mil alunos pelo mundo. Está nas redes sociais como @professormira
Esta semana quatro bancos centrais decidem juros no intervalo de cinco dias, e o Brasil está do lado oposto do mundo. Nesta quarta,16, Copom e Fed decidiram quase no mesmo horário, o que o mercado chama de Super Quarta. Por aqui, a redulção da Selic de 14% para 13,75% ao ano, e nos Estados Unidos, elevação da taxa básica, agora entre 3,75% e 4%.
Essa divergência é a variável que impacta o comportamento do dólar, do CDI e da Bolsa nos próximos meses.
O que é a Super Quarta e por que ela mexe com a Bolsa
Quando dois bancos centrais relevantes anunciam decisões no mesmo dia, o volume negociado sobe e a volatilidade dobra, porque o mercado reprecifica dois cenários nacionais ao mesmo tempo.
Aqui vale resgatar um conceito do economista Fischer Black, de 1986, que continua útil: ruído é a volatilidade gerada por reações emocionais a notícias de curto prazo; sinal é a mudança real nos fundamentos. A decisão do Copom de cortar é sinal, porque traduz um diagnóstico de inflação cedendo e economia esfriando, mas a reação de um pregão a um comunicado é ruído.
Fundamental saber separar sinal de ruído para evitar decisões impulsivas, especialmente em um momento onde instabilidades internas e externas, mais do que nunca, exigem que você seja fiel ao seu planejamento e não refém das mudanças no mercado.
Selic a 13,75%: o quinto corte consecutivo
O quinto corte consecutivo na taxa de juros brasileira está pautada principalmente em três fundamentos: o IPCA de agosto fechou em -0,32%, a menor taxa em quatro anos, puxada pelo bônus de Itaipu na conta de luz; a inflação acumulada em 12 meses está em cerca de 4,22%, dentro da faixa da meta, cujo teto é 4,5% e a economia esfria, com o Focus revisando o PIB de 2026 para 1,89%.
Mais do que a decisão de cortar em si, o ponto central foi o tom do comunicado. O Copom reafirmou a cautela necessária diante de um ambiente internacional volátil, com a alta dos juros nos EUA e as incertezas geopolíticas pressionando o petróleo, e alertou para a assimetria altista nos riscos inflacionários domésticos e a preocupante desancoragem das expectativas de longo prazo.
Fed sobe juros nos EUA: a inflação que não cede
O contraste americano foi o coração da Super Quarta: confirmando o cenário precificado pelo mercado, o Fed elevou a taxa básica de juros nos EUA para o intervalo entre 3,75% e 4,00% ao ano.
O motivo é claro: a inflação norte-americana acumulada em 12 meses (3,4% em agosto) segue acima da meta de 2%, aliada a um mercado de trabalho aquecido (com a criação de 162 mil vagas de emprego em agosto) e à pressão adicional dos preços do petróleo.
A distinção entre choque de oferta e choque de demanda ajuda a entender por que os dois bancos centrais agiram em direções opostas. O Brasil lida com demanda esfriando e alívio temporário de oferta em certos componentes, permitindo a continuidade dos cortes na taxa básica. Já os EUA enfrentam demanda aquecida e choque de oferta no petróleo. Portanto, a divergência reflete a lógica de cada economia, e não uma contradição.
Juros na Europa e no Japão na direção oposta à do Brasil
Outros importantes bancos centrais completam o quadro global de política monetária, onde a preocupação com a inflação dita o ritmo.
O Banco Central Europeu (BCE) já elevou a taxa de depósitos para 2,5% em 10/09, a segunda alta seguida, pressionado pela energia cara decorrente do petróleo valorizado, tornando resistente a inflação da Zona do Euro resistente. O ING Think avalia que a próxima comunicação tende a ser mais branda, mas o movimento de alta já aconteceu.
No Japão, o Bank of Japan (BoJ) caminha para a normalização monetária, deixando para trás décadas de juro zero, uma política desenhada para reanimar uma economia presa na deflação. Quando o juro japonês sobe, ocorre um efeito colateral global: o capital que circulava pelo mundo emprestado de forma barata no Japão tende a retornar, reduzindo a liquidez nos mercados emergentes.
O Banco da Inglaterra, por sua vez, segura a taxa em 3,75% há meses e decide nesta semana com resultado em aberto, pois o presidente Andrew Bailey sinalizou recentemente à Bloomberg que o objetivo da política monetária é convergir a inflação à meta de 2%, entretanto, sem prazo definido, já que a decisão do BoE estão condicionadas aos dados de mercado.
Sendo assim, enquanto o Brasil avança no ciclo de flexibilização monetária, as principais economias desenvolvidas mantêm ou reerguem o aperto dos juros, posicionando o mercado brasileiro no lado oposto do ciclo global.
Diferencial de juros: o efeito no dólar e no CDI
Essa divergência nas trajetórias tem nome: diferencial de juros, o conceito que conecta as decisões dos bancos centrais à sua carteira. O diferencial é a diferença de rentabilidade entre aplicar em ativos em reais ou em dólares.
Quanto maior essa diferença a favor do Brasil, mais atrativo fica manter capital aqui, porque o investidor estrangeiro recebe um prêmio maior por assumir o risco de investir num país emergente. É esse prêmio que, historicamente, atrai dólares para a Bolsa brasileira e para os títulos públicos.
Com a Selic reduzida de 14% para 13,75% e os juros americanos elevados para a faixa de 3,75% a 4,00%, o diferencial se comprimiu para a casa dos 9,75 a 10 pontos percentuais. Quanto menor esse prêmio, menor se torna o incentivo ao investidor estrangeiro para manter capital em economias emergentes.
Essa compressão do diferencial de juros não muda o cenário da noite para o dia, mas o redireciona, e o canal de transmissão direta é o câmbio, e quem tem despesas ou dívidas em dólar no horizonte, o momento pede atenção redobrada.
Há ainda um efeito de segunda ordem: quando o câmbio mais pressionado encarece os produtos importados, isso realimenta a inflação que o Copom está tentando controlar, o que deixa o Comitê mais cauteloso nos cortes seguintes, num ciclo que se retroalimenta.
O que a divergência dos bancos centrais revela sobre o ciclo global
O que esta semana expõe não é uma anomalia, mas sim uma fotografia nítida de onde cada economia está no seu próprio ciclo. O Brasil colhe o resultado de um aperto monetário que durou mais de um ano: a inflação cede, a atividade esfria, e o Copom tem espaço para devolver juro à economia.
Os Estados Unidos, a Europa e o Japão vivem o oposto, uma inflação que resiste mais do que os bancos centrais gostariam, alimentada por um choque de oferta, o petróleo, que a política monetária não tem instrumento direto para resolver. Na minha leitura, essa é a explicação mais honesta para a divergência: não é que um lado esteja certo e o outro errado, é que cada banco central está respondendo ao problema que efetivamente tem pela frente.
Essa divergência tem um alcance maior do que o efeito cambial, pois quando o mundo desenvolvido eleva juros ao mesmo tempo em que os emergentes cortam, o capital global tende a se reprecificar em favor dos ativos americanos e europeus, o que reduz a liquidez disponível para economias como a brasileira, independentemente de qualquer fundamento local. É por isso que semanas como esta importam mesmo para quem não opera câmbio: elas mudam o pano de fundo em que qualquer decisão de investimento vai acontecer nos próximos meses.
Avalio que o ponto central para o investidor é entender que estamos diante de dois ciclos monetários caminhando em direções opostas, e que essa divergência tem consequências que vão além de uma reunião. O Copom e o Fed decidem os juros porque essa é a função deles. A nossa é entender o ciclo em que cada economia está posicionada e como isso impacta ou não os planos que traçamos ao definir nossas alocações.
*As opiniões contidas nessa coluna não refletem necessariamente a opinião da B3