Do contrato de namoro ao testamento: especialistas aconselham como lidar com dinheiro nas relações e na educação dos filhos
No Women Invest Summit 2026, gestão patrimonial e educação financeira para novas gerações ganham destaque


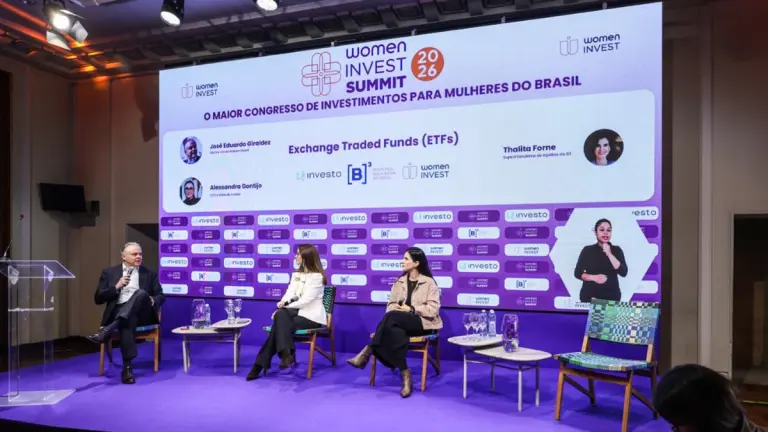
Falar de dinheiro com os filhos e planejar o que acontece com o patrimônio da família são duas conversas que costumam ser adiadas pelas mulheres no Brasil. Embora pareçam temáticas distantes, estão muito interligadas e foram assunto de debate no Women Invest Summit 2026.
No painel “Finanças e Filhos”, Mariana Oiticica, que cuida de gestão patrimonial familiar no BTG Pactual, aponta que a educação financeira muda muito de família para família, independente do tamanho do patrimônio.
Segundo a especialista, a educação financeira começa pelo comportamento. “É menos sobre o quanto você tem e mais sobre quais valores você quer passar” afirma. Ela cita que, no começo, nem é preciso falar especificamente de dinheiro e sim de hábitos, como evitar compras por impulso, planejar gastos e não desperdiçar.
Ana Luísa de Westphalen, do time de análise de pessoa física do Itaú BBA, chegou a uma conclusão parecida. Ela lembra do teste do marshmallow, experimento feito em Stanford nos anos 1960. As crianças que conseguiram esperar para ganhar um segundo doce tiveram, anos depois, resultados melhores na escola, na saúde e no início da carreira. Para ela, abrir mão de um prazer imediato em troca de um benefício maior no futuro é “a lição número 1” das finanças. Segundo ela, em casa, isso pode se aplicar a assistir um episódio de uma série por ida ou até juntar dinheiro por 24 meses para uma viagem escolhida pelo filho.
Mesada não é prêmio
Com crianças pequenas, Mariana aconselha trabalhar escolhas concretas de curto prazo, como decidir entre comprar um sorvete agora ou um lanche depois ou guardar dinheiro para datas específicas. Para ela, mesada não é obrigatória. Contudo, alerta para em caso os pais concederem mesada, não ser usada como punição ou recompensa por obrigações, como estudar ou arrumar a cama.
A especialista do BTG também manifestou preocupação com bets e apostas. Ela relata que clientes com filhos adultos tiveram problemas graves nessa área e muitos adolescentes acreditam que apostar é uma forma de investir. “Até bolão da Copa vira oportunidade para explicar que aposta não é investimento”, diz.
Tempo e saber dizer não
As especialistas destacam que quando os filhos começam a ganhar dinheiro, seja com estágio ou o primeiro emprego, a educação deve ser voltada a guardar recursos e investir. Mariana aconselha iniciar com empresas que os filhos conhecem, como ações da Apple, Microsoft e Google. Elas também destacaram o efeito dos juros compostos, em que disciplina e prazo pesam mais do que rentabilidade.
Já Ana Luísa conta que contratou uma previdência para o filho logo quando nasceu e também constituiu para ele uma carteira com muitas ações. Como o horizonte até a aposentadoria de uma criança é muito longo, o potencial de valorização compensa a maior oscilação, na visão da especialista. Ela também usa contas para jovens que permitem separar o dinheiro em “caixinhas” com nomes de objetivos. “Se você for esperar fazer 18 anos para começar a falar como guardar dinheiro, está perdendo 18 anos”, afirmou.
Mariana recomenda abrir a conta e começar os investimentos junto com os filhos. Em famílias de alto patrimônio, pontua, a sensação de que o dinheiro não acaba pode desestimular os jovens a buscar os próprios sonhos.
A especialista também falou da importância de colocar limites, citando o caso de uma cliente de 50 anos que ainda recebe mesada. “É importante deixar os filhos decidirem e errarem”, pontua. Para ela, a dica é guardar de 10% a 30% da renda em emergências.
Sucessão patrimonial desde o namoro
Ainda durante o painel Sucessão patrimonial, Carolina Chao, chefe de planejamento patrimonial do BTG Pactual, explicou os instrumentos de sucessão patrimonial e os riscos de deixar tudo solto, mesmo quando aparentemente se trata de apenas um namoro.
Ela destacou que embora um namoro não gera consequências patrimoniais, uma união estável definida como uma relação duradoura com objetivo de constituir família, não exige necessariamente um tempo mínimo morando juntos, ou ter filhos.
Sem um contrato de união estável, a comunhão parcial de bens prevalece, da mesma forma que no casamento. Ou seja, o companheiro tem direito à metade do que foi adquirido durante a relação e em caso de morte da companheira também é herdeiro.
Carolina destacou ainda que a união estável não é meritocrática, ou seja, não considera quem trabalhou mais ou menos, da mesma forma que a herança. “Tudo se mistura, o carro, a casa. Muitos clientes descobrem que viviam uma união estável quando a relação acaba e o ex-companheiro pede metade do patrimônio”, alerta.
Entre as provas usadas para reconhecer vínculo estão fotos em redes sociais, convites endereçados ao casal sinais de dependência financeira, como incluir o parceiro como dependente de um clube ou plano de saúde.
O contrato de namoro
Um instrumento muito usado por alguns casais recentemente, o contrato de namoro costuma prever separação total de bens caso a relação evolua. No entanto, não tem validade se houver união estável. Carolina exemplifica que em uma disputa jurídica, o juiz olha para a realidade, se a pessoa tem chave da casa e roupas no armário, se o casal passa festas junto e até a forma como apresenta o outro para o circulo de familiares e amigos.
Para ter segurança patrimonial, a especialista aconselha ter um contrato de união estável com separação total de bens ou fazer um pacto antenupcial no casamento. Ela lembra ainda que é possível mudar o regime de divisão de bens depois. Por exemplo, um casal levanta todos os bens que possui e faz a divisão e a partir da troca de regime, passa a operar em separação total de bens. “É uma alternativa para quem possui negócios de risco. Não é romântico, mas protege o patrimônio”, destaca.
Testamento
Embora a morte pareça um ponto distante para muitos, a especialista também cita o testamento, que não é caro e nem exclusivo como muitos imaginam. Para Carolina, uma escolha crucial é sobre o inventariante. “Por padrão, o papel cabe ao cônjuge, que nem sempre é a melhor opção, por exemplo quando não é o pai dos filhos. Dá para indicar outra pessoa de confiança, como uma irmã”, afirma ela.
O testamento também permite dispor da parte disponível do patrimônio. Pela lei, metade dos bens vão para os herdeiros necessários e a outra metade para quem a pessoa quiser. Uma escolha comum é destiná-la só aos filhos, já que o cônjuge pode se casar de novo. Em empresas familiares, é possível deixar dinheiro ao cônjuge e as ações aos filhos, evitando que irmãos sócios dividam decisões com alguém de fora da família.