“Todo mundo tem que cuidar do dinheiro. Ou você aprende se preocupando com isso ou aprende da maneira difícil”, diz fundadora da Women Invest
Segundo Maria Helena Válio, muitas mulheres aprendem a lidar com as próprias finanças apenas após o divórcio ou no inventário, após a morte do cônjuge, mas mudança passa por fatores geracionais e culturais


As mulheres brasileiras vivem hoje um paradoxo financeiro. Ao mesmo tempo em que ampliam a presença no mercado de trabalho e demonstram interesse crescente por investimentos, elas passaram a ser maioria entre os inadimplentes do país. Segundo o Mapa da Inadimplência da Serasa, a participação feminina entre os endividados chegou a 50,51% em 2026, o que corresponde a 40,4 milhões de mulheres com o nome restrito. Em 2016, elas eram 49,76% do total.
Do outro lado da balança, a presença feminina nos investimentos ainda é menor que a masculina. De acordo com a 9ª edição do Raio X do Investidor Brasileiro, da Anbima (Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais), 31% das mulheres brasileiras já são investidoras, contra 41% dos homens.
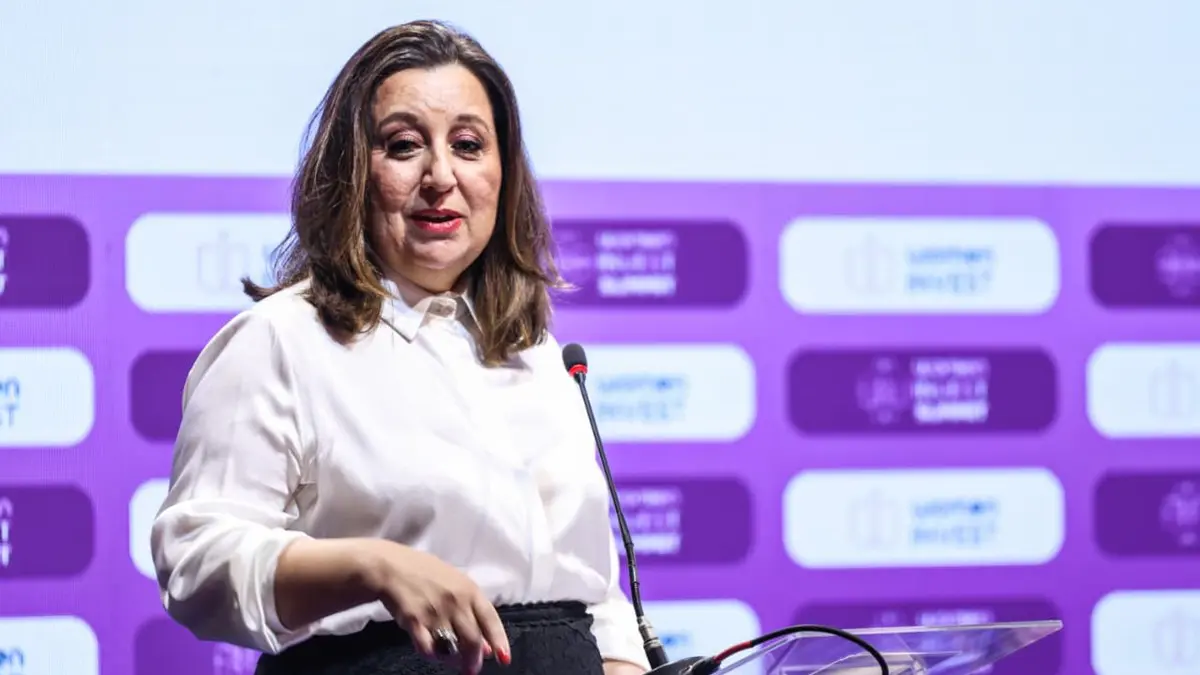
Para Maria Helena Válio, CEO e fundadora da Women Invest, iniciativa criada em 2019 para aproximar as mulheres do universo dos investimentos, o cenário exige que se fale cada vez mais de dinheiro com o público feminino. Na avaliação dela, a mulher tem buscado aprender sobre finanças pessoais, mas enfrenta uma avalanche de ofertas de consumo. “Eu vejo muito em conversas, até com as meninas mais jovens. Como é que eu lido com isso, entre investir, cuidar do meu dinheiro e comprar e consumir?”, comenta.
O gasto invisível do cuidado
A leitura da inadimplência feminina, porém, vai além das escolhas individuais de consumo. O estudo “Elas pagam a conta”, do Think Olga, chama atenção para o acúmulo de responsabilidades das mulheres, que conciliam trabalho formal, economia do cuidado e, em muitos casos, são as principais ou únicas responsáveis pelo orçamento da casa.
Segundo a economista e educadora financeira Dirlene Silva, existe um gasto invisível de quem cuida do lar. “Mesmo quando o casal divide as despesas, muitas vezes é a mulher quem, no dia a dia, paga o material escolar extra, o dinheiro da festinha na escola, o presente do aniversário do coleguinha do filho, o gás que terminou. São despesas pequenas, recorrentes e necessárias, mas que normalmente não aparecem quando se fala em divisão das contas”, aponta.
Por isso, segundo a especialista, a dívida de uma mulher nem sempre nasce de uma decisão de consumo, mas da necessidade de manter a casa funcionando, cuidar dos filhos ou enfrentar uma emergência. “É perigoso olhar para uma mulher inadimplente e perguntar apenas: ‘Onde ela errou?’. Talvez a pergunta precise ser: ‘O que aconteceu na vida financeira dessa mulher?”, pondera.
Os números da Anbima reforçam a fragilidade do orçamento feminino. Entre as investidoras, 27% dizem gastar mais do que ganham por mês e 47% vivem no zero a zero, com despesas equivalentes aos ganhos. Apenas 36% têm reserva suficiente para seis meses ou mais.
Uma questão geracional
Parte da problemática, segundo as especialistas, começa na infância. Dirlene Silva destaca que meninas costumam crescer ouvindo sobre contenção de gastos e cuidado com a casa, enquanto meninos são estimulados à conquista, ao risco e ao crescimento da renda. Segundo o estudo da Think Olga, até as recomendações de educação financeira podem carregar expectativas diferentes para homens e mulheres. Para elas é indicado cortar gastos e para eles aumentar os ganhos e assumir riscos.
Maria Helena Válio, da Women Invest, tem uma leitura diferente sobre o ponto de partida, mas chega a uma conclusão parecida. Para ela, o problema é que muitas meninas nem sequer são apresentadas à preocupação de ganhar, poupar e cuidar do próprio dinheiro, porque há sempre um provedor. “O dinheiro não cai de árvore. É só no momento em que você quer comprar alguma coisa e não tem dinheiro para isso que você cai na real”, diz. Em ambos os casos, ela enxerga a raiz como cultural e geracional.
Essa herança também se manifesta internamente, na visão dela. “A primeira coisa vem de dentro da gente, que pensa ‘Eu não entendo disso, eu não sei fazer’. É preciso trazer a conscientização de que você é capaz. Se você não entende de um assunto, você vai, aprende e consegue dominar”, afirma Maria Helena. Do lado de fora, ela acredita que ainda existe o discurso de que finanças são complexas demais e que mulher não precisaria esquentar a cabeça com isso.
Aprenda antes da dor
Um dos alertas de Maria Helena é que muitas mulheres só se aproximam das finanças em momentos de ruptura, como divórcio ou inventário após a morte do marido. Para ela, não importa se a mulher é a provedora da casa ou se ainda depende de outra pessoa. “Todo mundo tem que cuidar do dinheiro. Ou você aprende se preocupando com isso, ou aprende da maneira difícil, quando perde quem está cuidando disso para você”, defende.
A falta de envolvimento também abre espaço para a violência patrimonial, quando a mulher descobre dívidas herdadas ou golpes aplicados pelo próprio cônjuge. Dirlene Silva pondera que o dado da Serasa não permite afirmar que esse tipo de violência explique o aumento da inadimplência feminina, mas considera a hipótese relevante ao se discutir autonomia econômica.
Para Maria Helena, a saída passa pela educação financeira e pela disposição de exigir participação nas decisões. “O poder só vem com o controle do dinheiro. Sem o controle do dinheiro, o poder vai até a página dois”, destaca.
As investidoras amadureceram
Apesar dos desafios, há sinais de evolução na relação das mulheres com o dinheiro. Segundo Maria Helena, as dúvidas das participantes da Women Invest mudaram notoriamente ao longo dos anos. “Quando começamos em 2019 elas perguntavam quanto precisavam ter de reserva de emergência, como começar. Hoje é algo mais profundo, por exemplo, como investir no exterior”, conta.
A diversificação aparece nos dados. A poupança ainda é usada por 69% das investidoras, mas perdeu 14 pontos percentuais desde 2021. No mesmo período, os títulos privados passaram a ser usados por 16% delas e os fundos de investimento por 10%. Enquanto moedas digitais, ações e títulos do Tesouro Direto representam 7%, 3% e 4%, respectivamente.
Ainda assim, há obstáculos. Segundo a Anbima, 40% das investidoras priorizam ganhos imediatos e liquidez total, mesmo que isso signifique rentabilidade menor. A reserva para a aposentadoria é citada por apenas 8% delas, contra 13% dos homens.
Maria Helena Válio vê no perfil feminino uma vantagem para o longo prazo. “A mulher não precisa ficar tomando riscos, não precisa ficar mostrando para todo mundo que ganhou dinheiro com isso ou com aquilo. E se ela não faz isso roda menos a carteira. E quanto menos você roda a carteira, mais você ganha dinheiro”, afirma.
Geração Z também busca investir
Para as mulheres mais jovens, a aposta de Válio é na educação. No congresso mais recente da Women Invest, mais de 200 jovens da geração Z se inscreveram, com ingressos de cortesia. “A partir do momento em que você conhece mais sobre um assunto, toma decisões melhores”, diz Maria Helena, que defende o papel das famílias e de outras mulheres em transmitir essa conscientização.
Mesmo com a mudança de gerações, o interesse por gerir melhor o dinheiro segue em alta. De acordo com a Anbima, 37% das entrevistadas pretendem investir em 2026, grupo que inclui 12% de mulheres que ainda não investem, mas planejam começar. Para Maria Helena, o caminho está mais acessível do que nunca. “As instituições estão, de fato, ajudando a gente a aprender a investir. Não é mais aquela coisa complicada”, comenta.